Cette fois, toutes les opérations étaient saisies, mais le stock divergeait encore
Après avoir corrigé les ventes oubliées et la livraison, Camille Moreau avait pris un rythme simple au Fournil des Tilleuls : les ventes étaient saisies avant le départ du client et les livraisons rapprochées des bons.
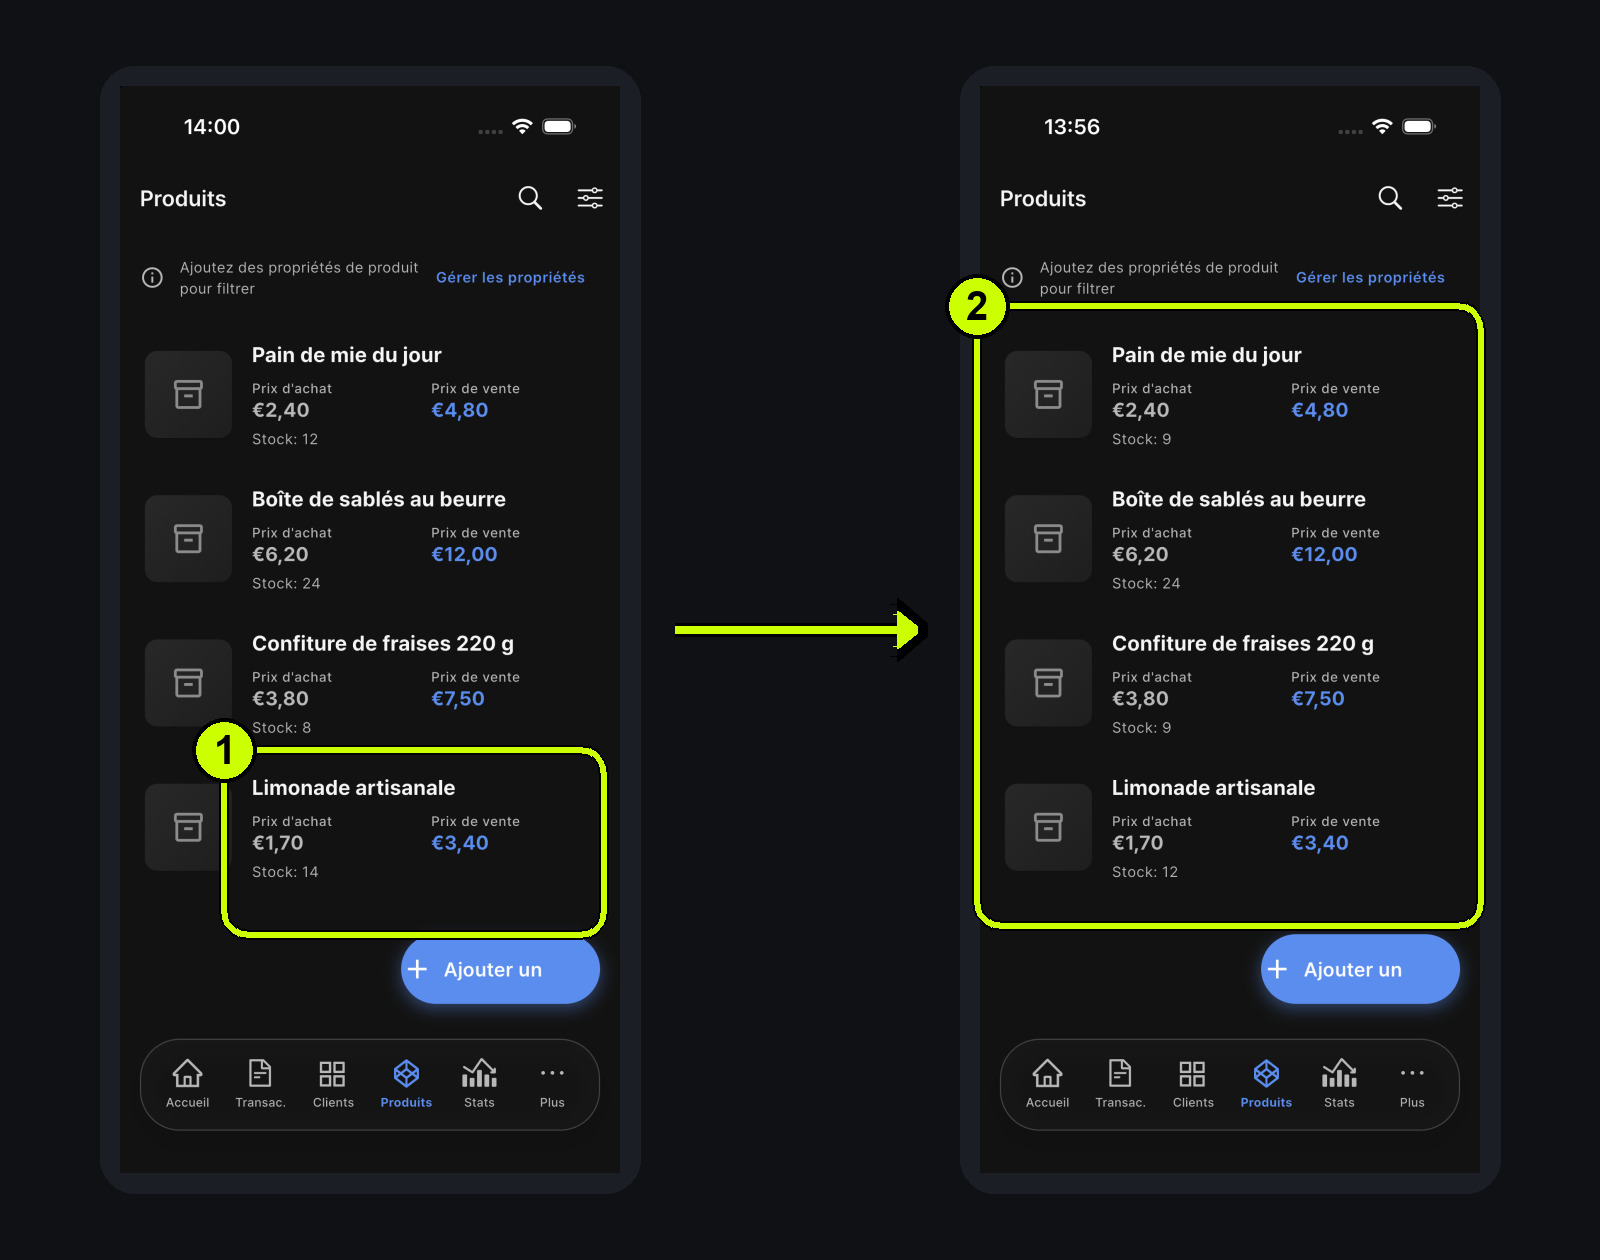
La semaine suivante, trois produits ne correspondaient pourtant plus : la confiture, la limonade et le pain de mie. Aucune vente ni aucun achat ne manquait. Trois événements moins habituels avaient eu lieu.
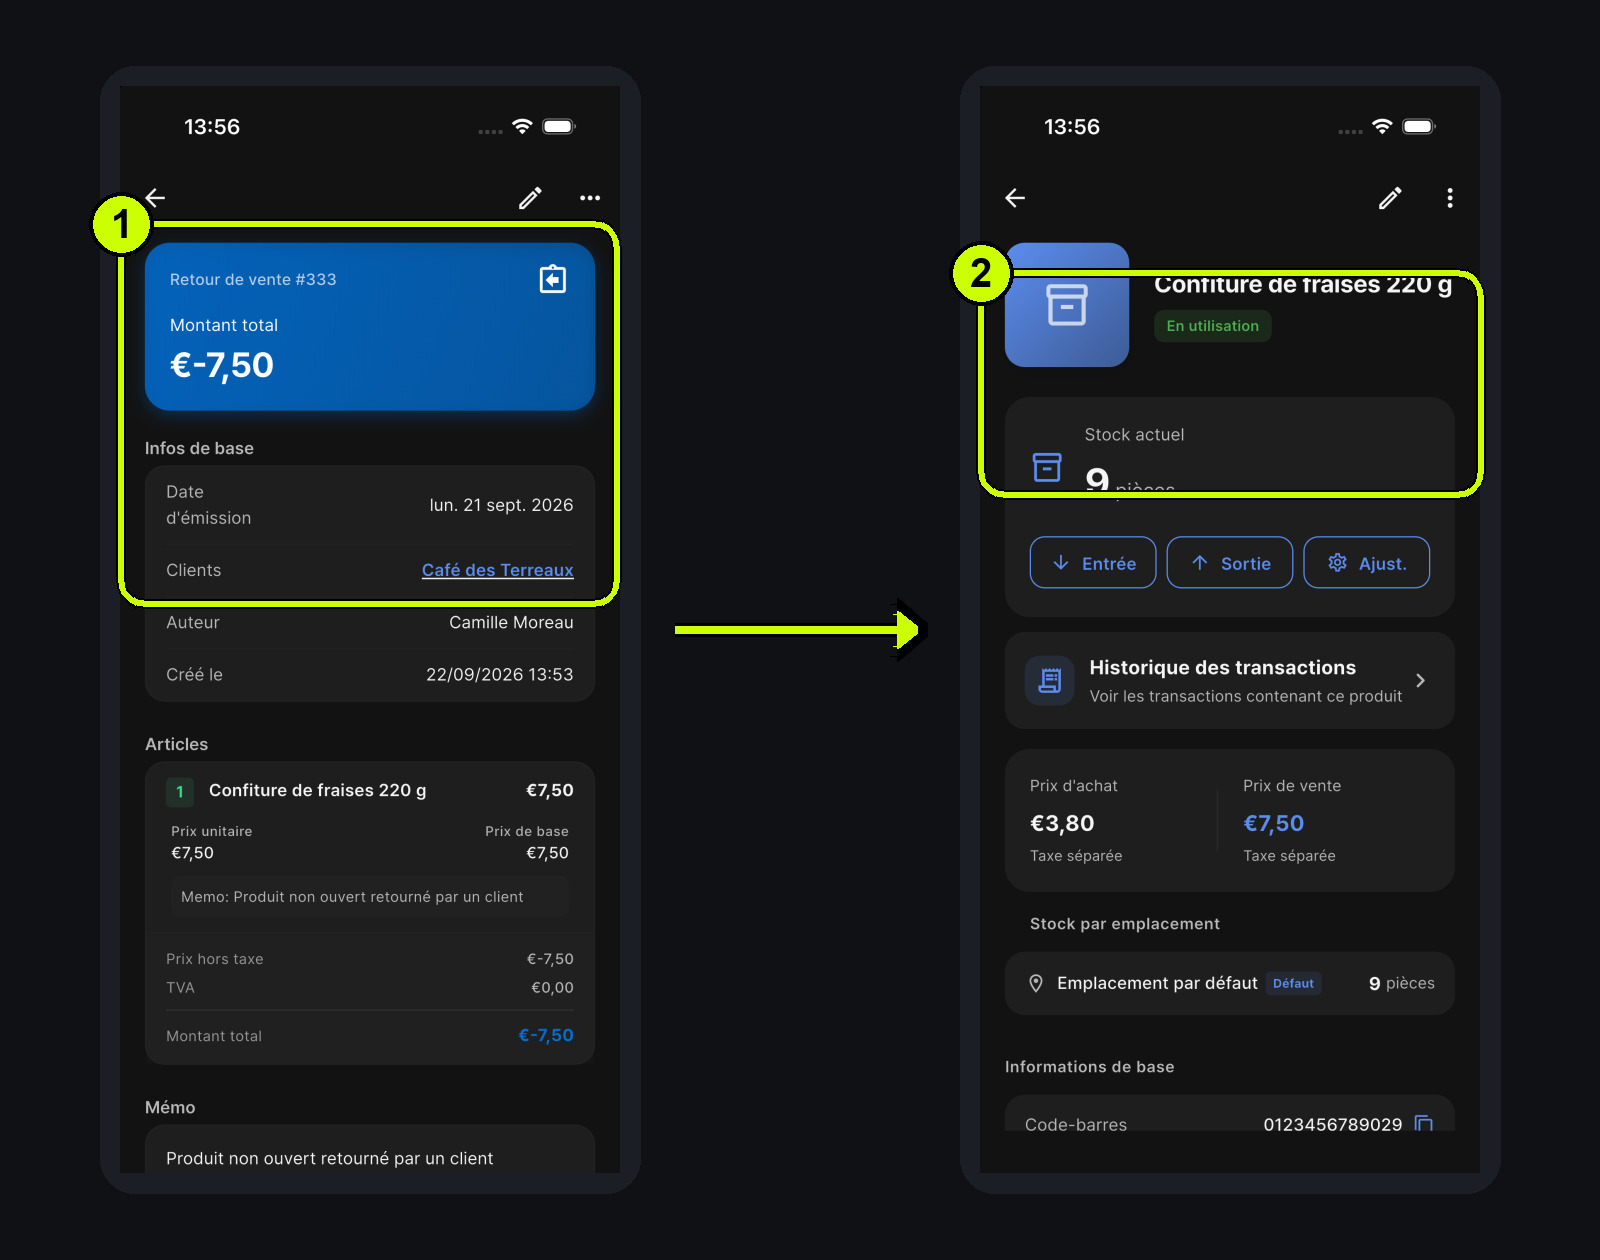
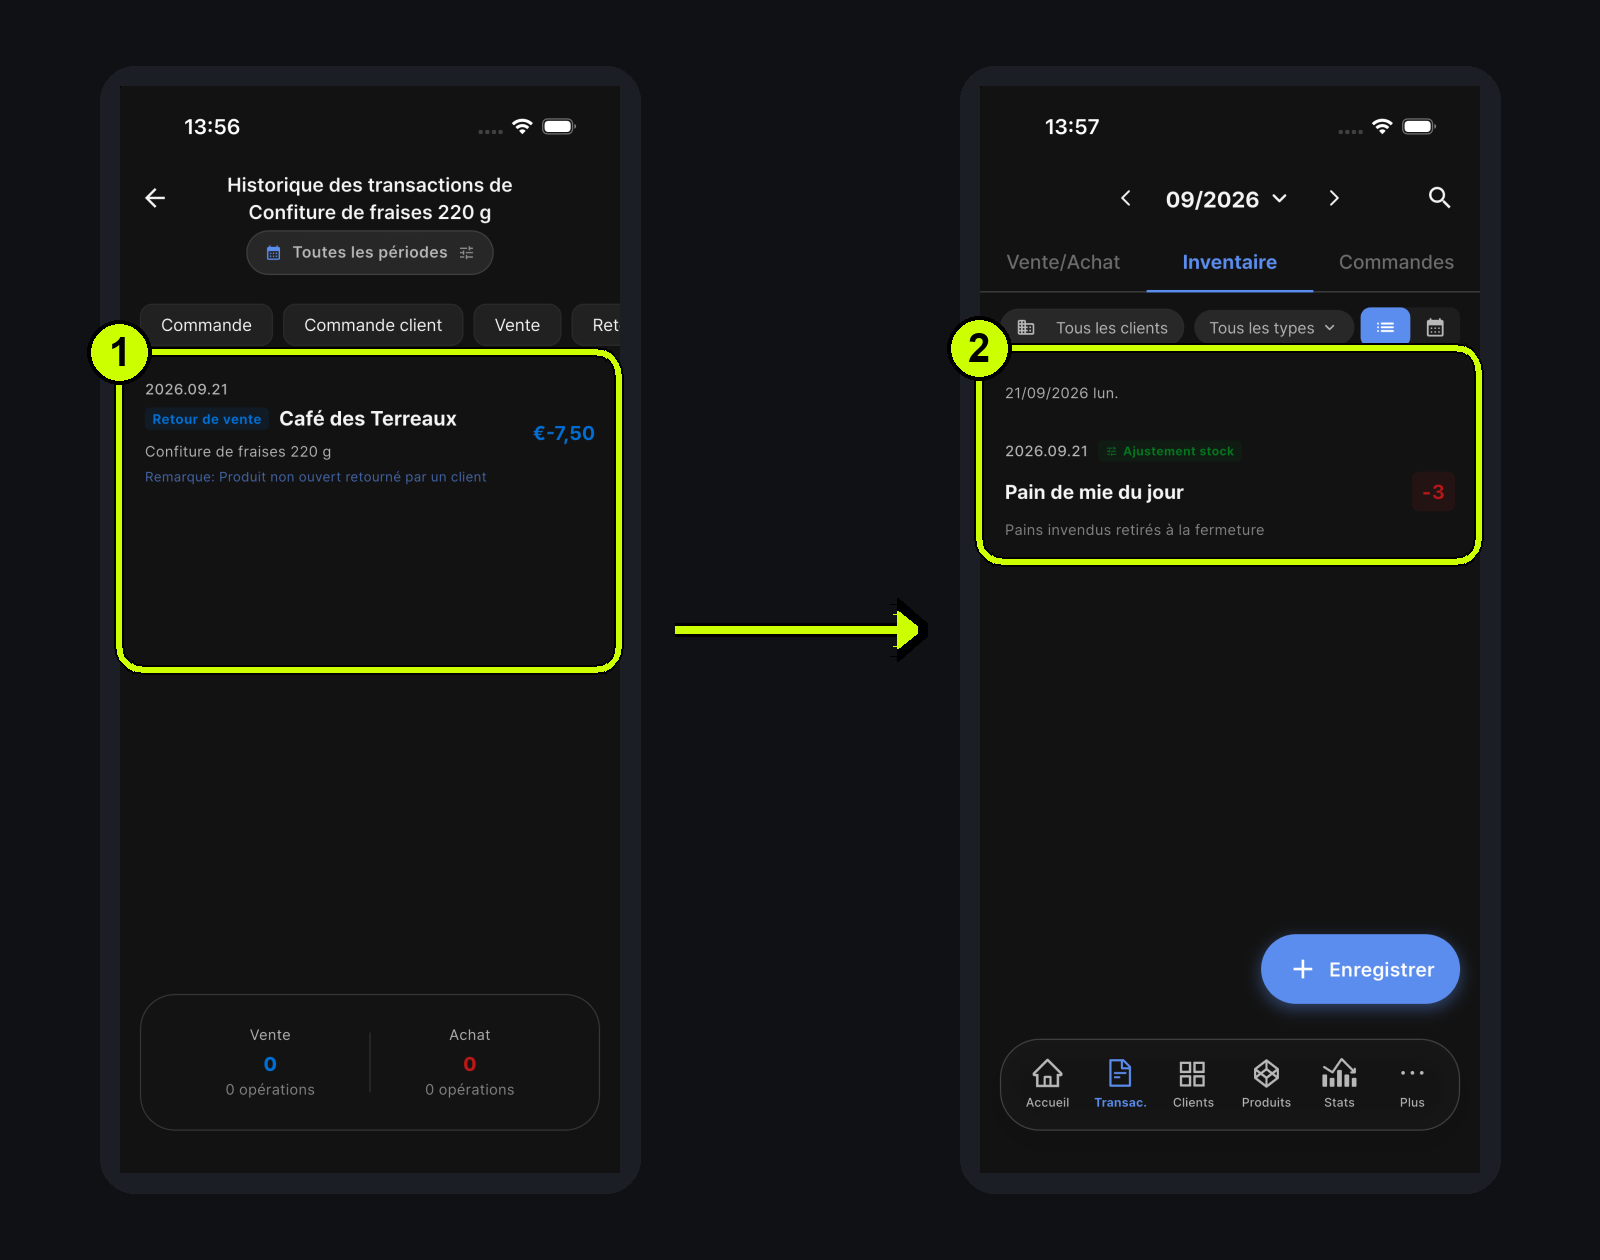
- Un client avait rapporté un pot de confiture non ouvert.
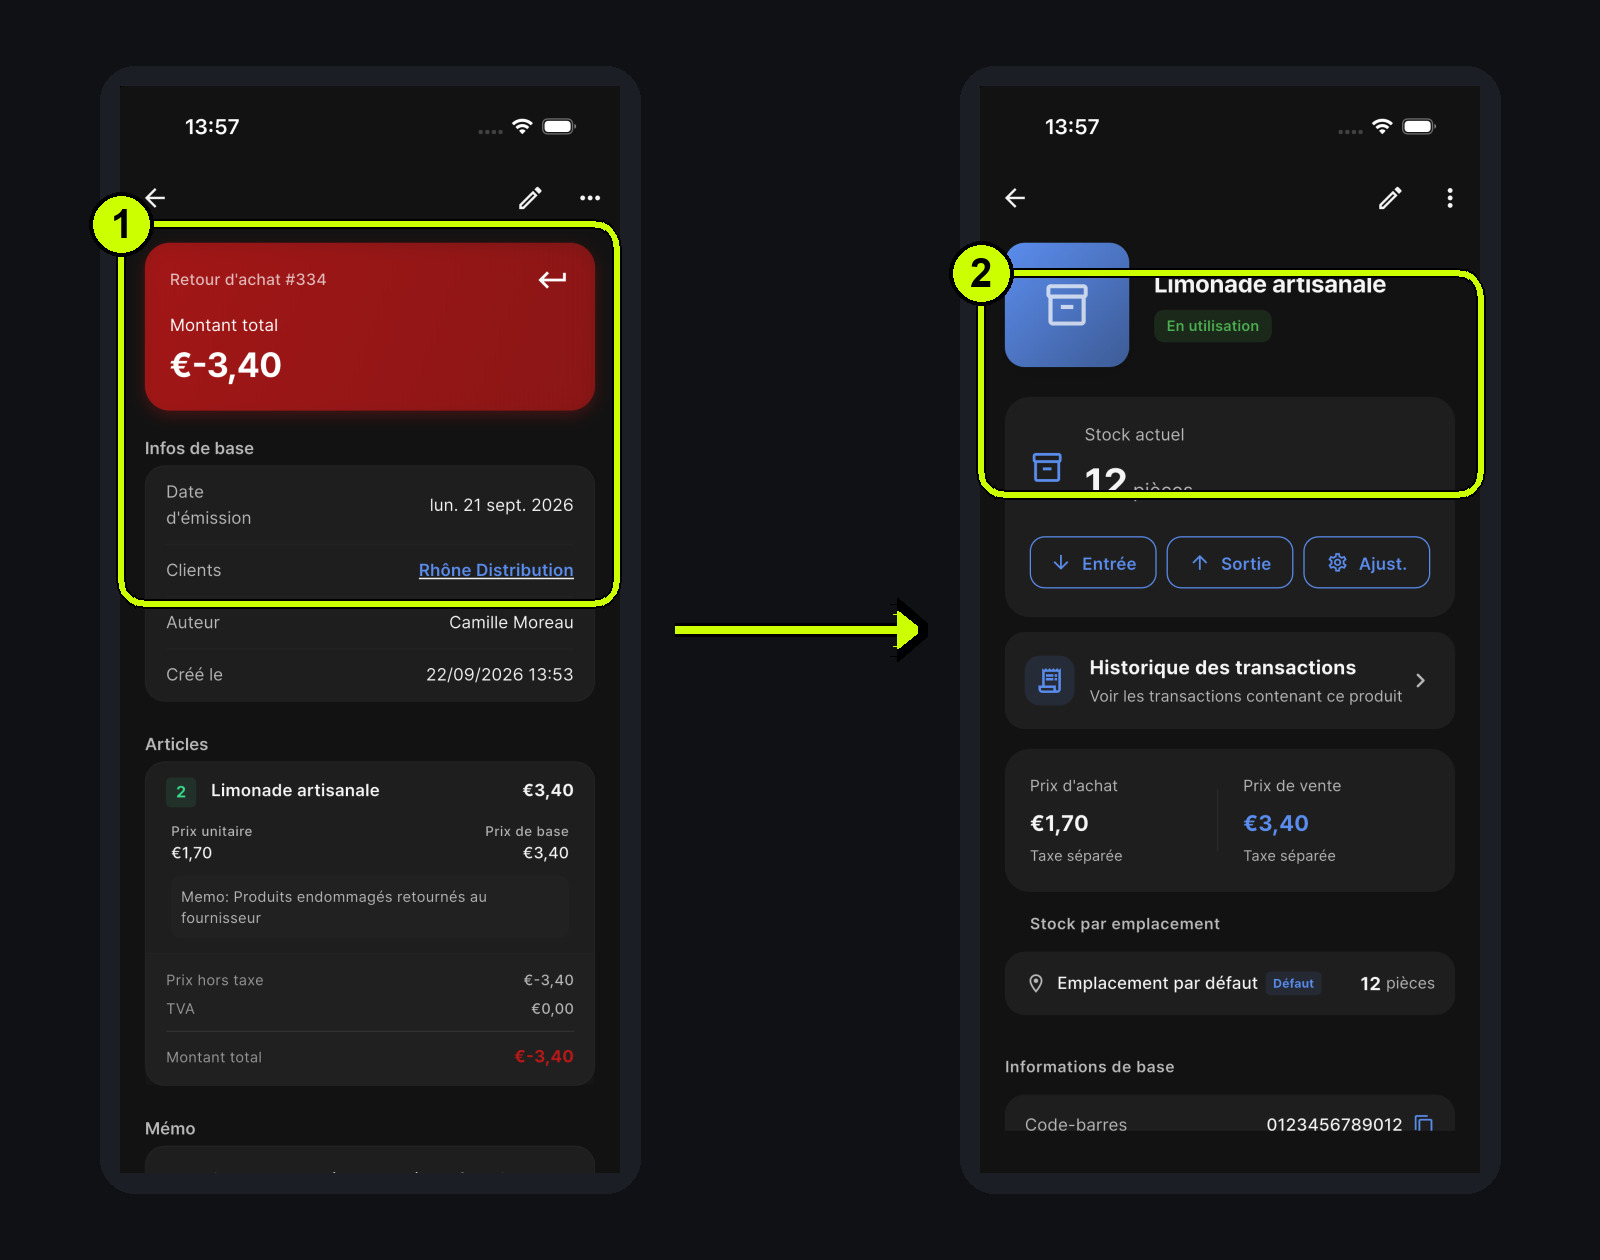
- Deux bouteilles abîmées étaient reparties chez le fournisseur.
- Trois pains invendus avaient été retirés à la fermeture.
Un retour client fait rentrer le produit dans le stock
Rembourser le pot sans enregistrer son retour corrigerait le paiement, mais laisserait le produit en dehors du stock.
Il s’agit d’un retour de vente. La vente initiale avait retiré un pot ; le produit est maintenant revenu physiquement en boutique. Le stock augmente donc d’une unité. Il faut saisir la quantité réellement récupérée et conserver le sens de ce retour.
Un retour fournisseur fait sortir le produit dans l’autre sens
Deux bouteilles de limonade étaient endommagées à la livraison. Rhône Distribution a accepté de les reprendre et Camille les a rendues au livreur.
C’est un retour d’achat. Les bouteilles étaient entrées avec la livraison, puis ont quitté la boulangerie pour revenir au fournisseur. Le stock diminue de deux. Modifier uniquement le montant de l’achat ne montrerait pas clairement ce mouvement physique.
Les invendus et la dégustation relèvent d’un ajustement, pas d’un retour
Les trois pains restés à la fermeture ne venaient pas d’un client et ne repartaient pas chez un fournisseur. Il n’y avait pas de partenaire commercial ; seule la quantité physique avait diminué.
Un ajustement de stock permet de rejoindre le comptage réel en laissant un motif, par exemple Pains invendus retirés à la fermeture. La même logique vaut pour la casse, la dégustation ou l’usage interne.
Cette trace explique une variation de quantité. Elle ne constitue pas une analyse automatique du coût de la perte.
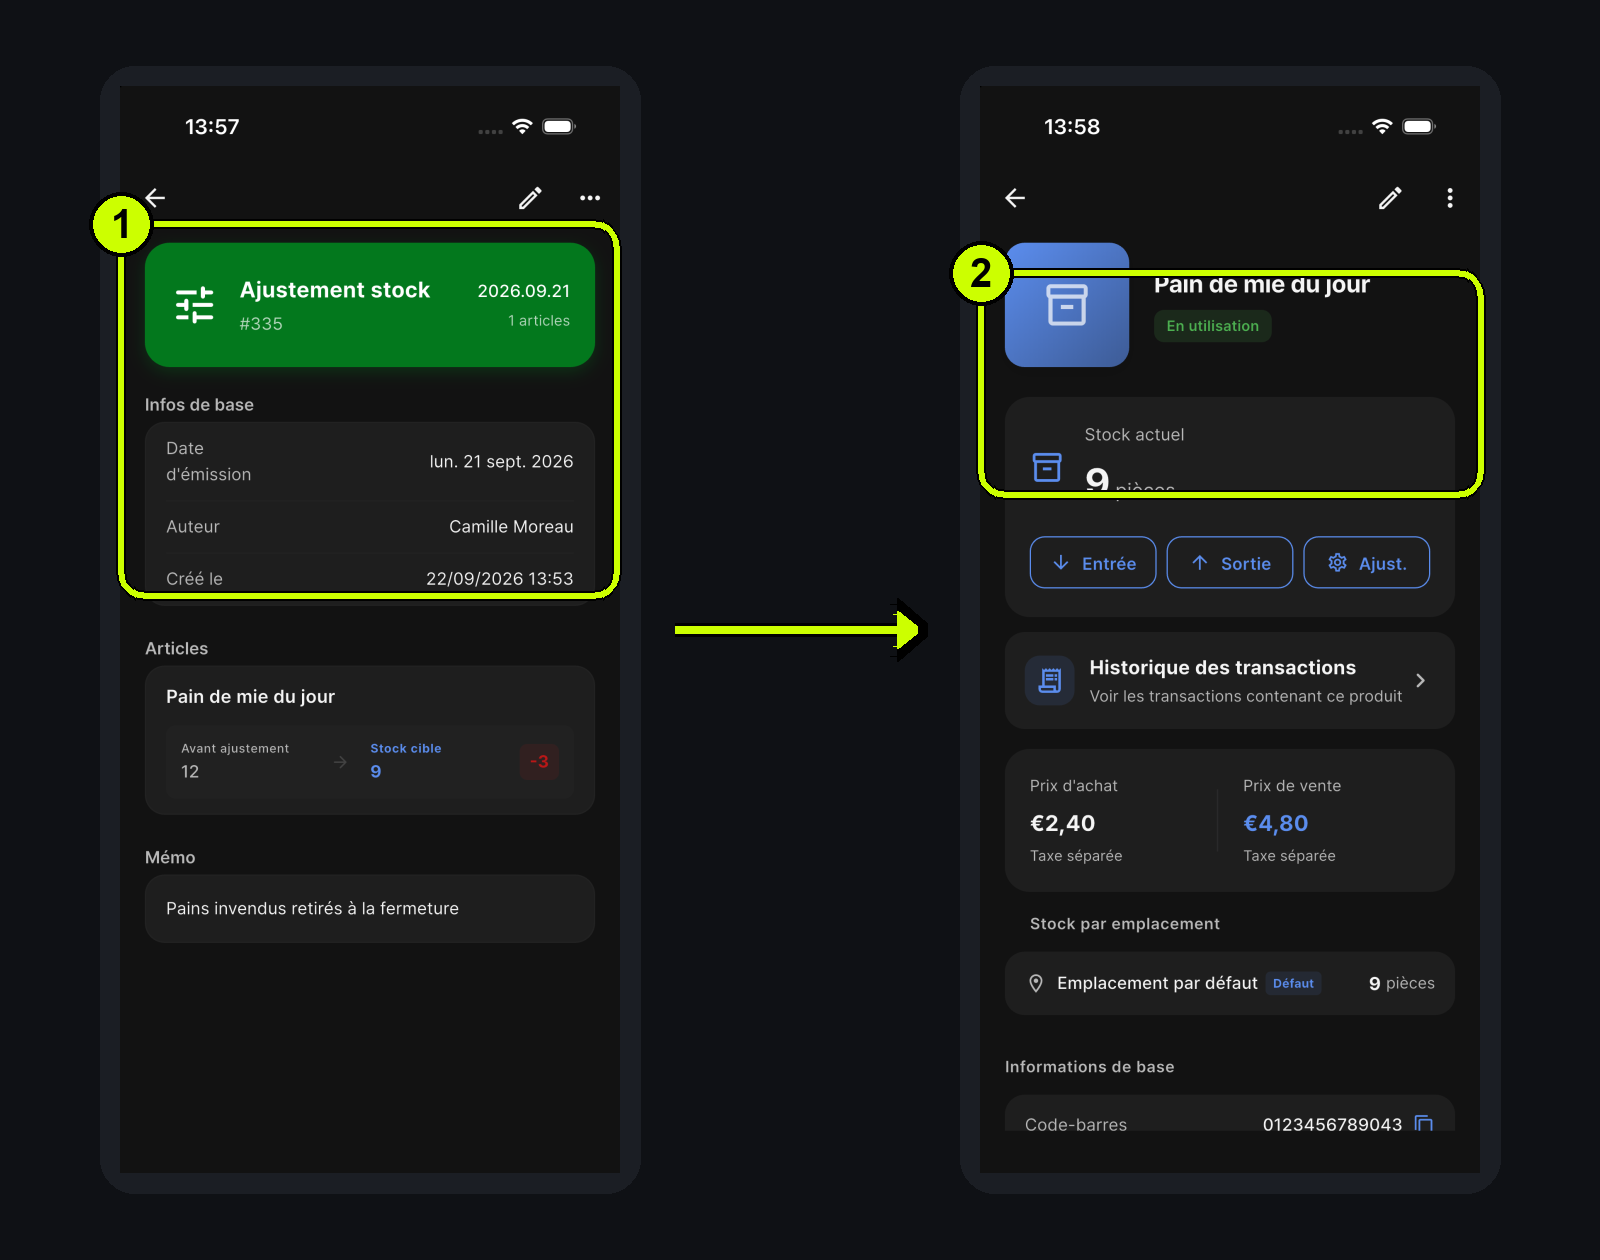
Un motif évite de refaire la même enquête au prochain comptage
Les historiques racontent maintenant trois mouvements différents :
- retour de vente : confiture
+1; - retour d’achat : limonade
-2; - ajustement : pain de mie
-3.
Remplacer seulement la quantité actuelle ferait disparaître l’écart du jour. Le type d’opération et son motif permettent à la prochaine personne de comprendre pourquoi le stock a changé.
Les retours et les invendus ne sont pas une correction générique
Il suffit de suivre le trajet du produit :
- retour depuis un client : retour de vente ;
- départ vers un fournisseur : retour d’achat ;
- disparition sans partenaire : ajustement avec motif.
Lorsque plusieurs personnes tiennent ensuite le comptoir, ces règles peuvent à nouveau se disperser. Dans Comment garder un stock cohérent quand toute l’équipe saisit les ventes ?, nous verrons comment partager une méthode sans transformer le suivi en surveillance.