Diesmal fehlte keine Buchung, trotzdem stimmten die Mengen wieder nicht
Nachdem Lea Hoffmann die fehlenden Verkäufe und den Lieferfehler geklärt hatte, erfasste sie bei Elbkruste Verkäufe zeitnah und prüfte Liefermengen am Lieferschein.
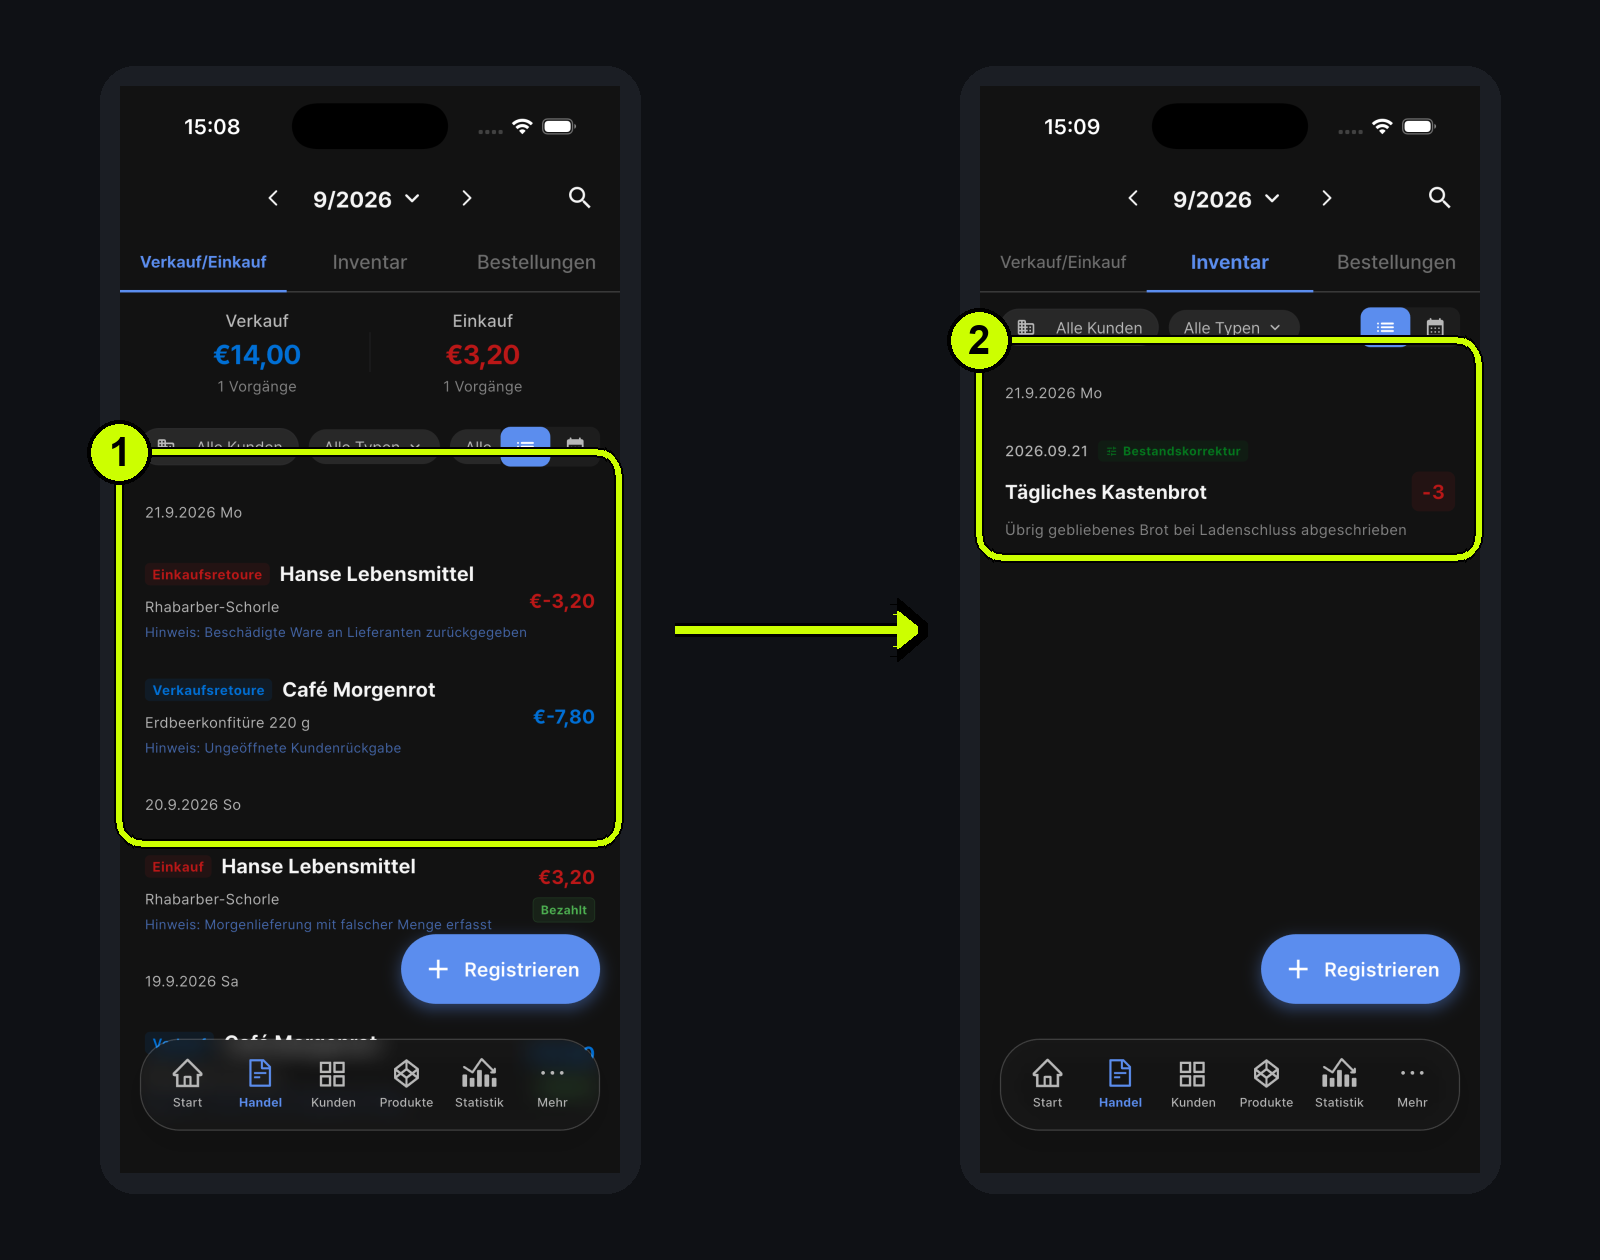
In der nächsten Woche wichen trotzdem drei Artikel ab: Erdbeerkonfitüre, Rhabarber-Schorle und Kastenbrot. Verkäufe und Einkäufe waren vollständig. Stattdessen waren drei besondere Vorgänge passiert.
- Ein Kunde brachte ein ungeöffnetes Glas zurück.
- Zwei beschädigte Flaschen gingen an den Lieferanten zurück.
- Drei übrig gebliebene Brote wurden bei Ladenschluss abgeschrieben.
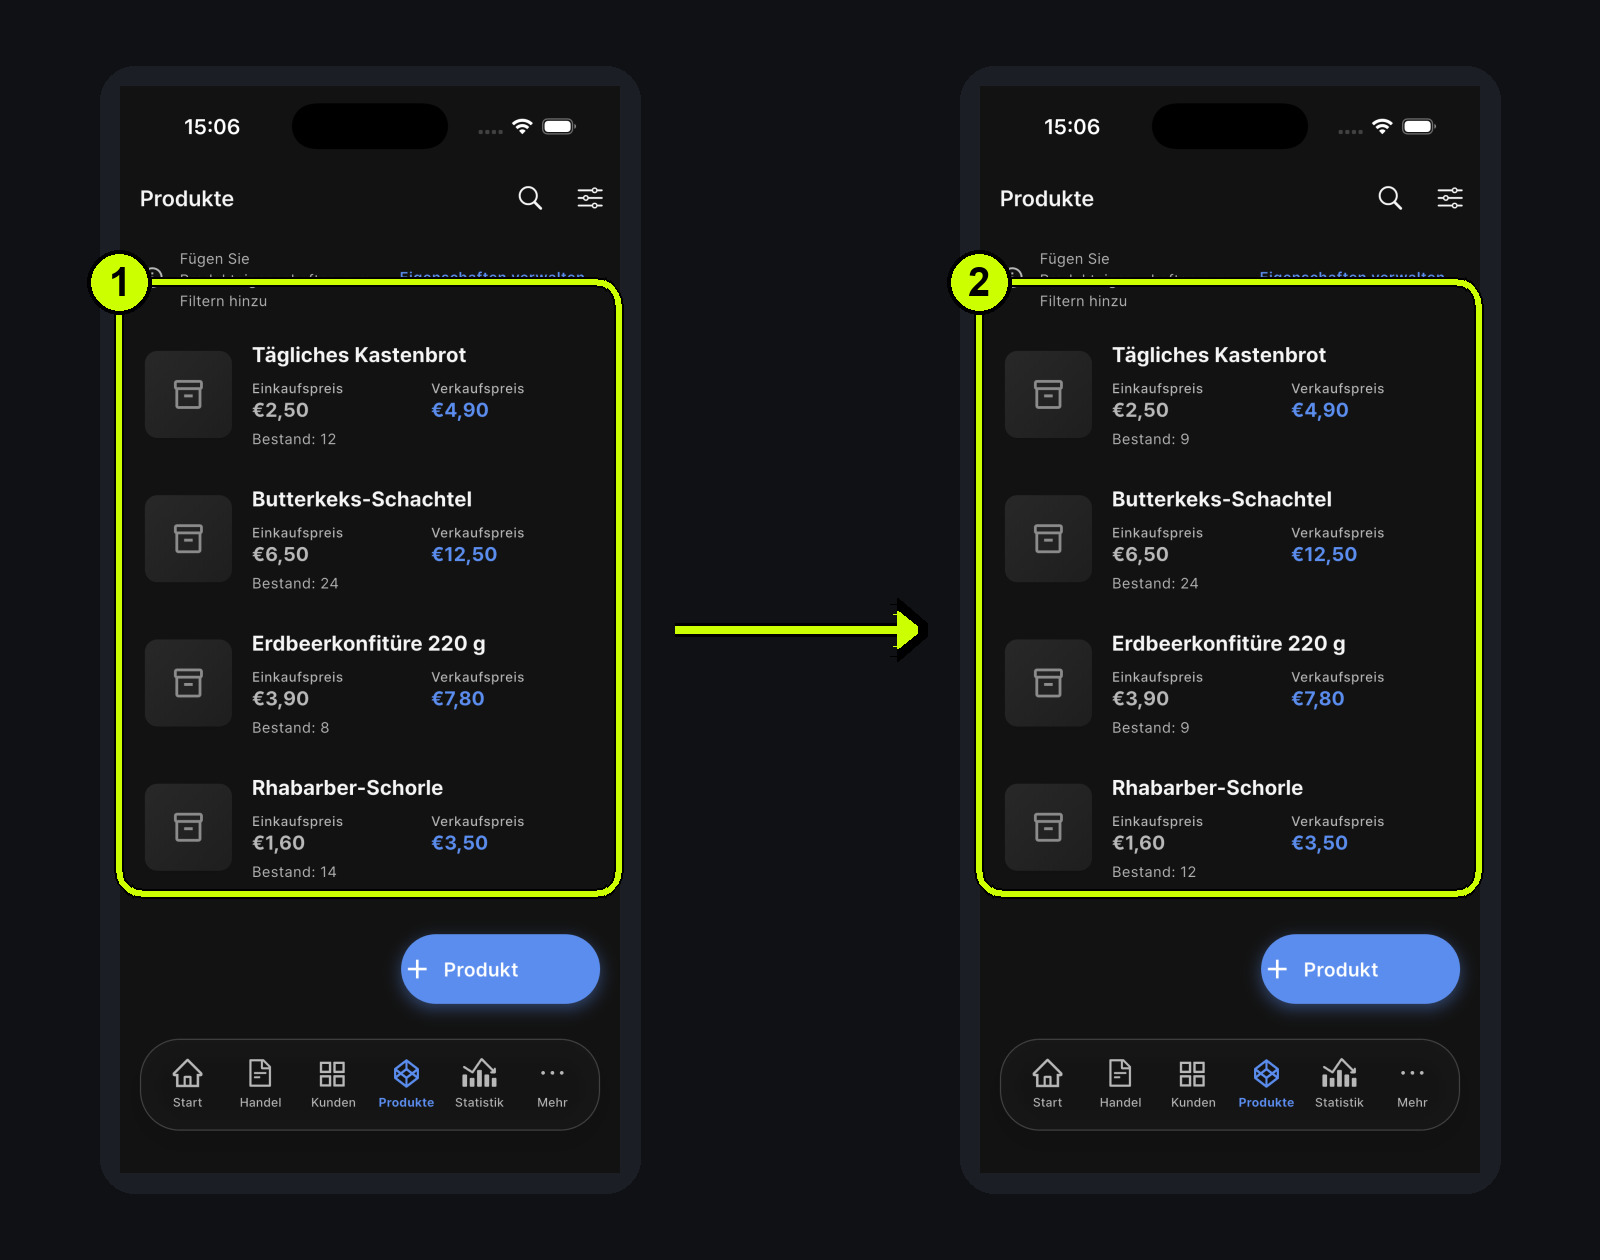
Eine Kundenrückgabe bringt Ware in den Bestand zurück
Würde Lea nur den Betrag erstatten, wäre die Zahlung korrigiert, das zurückgebrachte Glas aber weiterhin nicht im Bestand.
Es handelt sich um eine Verkaufsrückgabe. Der ursprüngliche Verkauf verringerte den Bestand um ein Glas; die Rückgabe bringt es physisch zurück. Der Bestand erhöht sich um eins. Erfasst wird die tatsächlich zurückgekommene Menge.
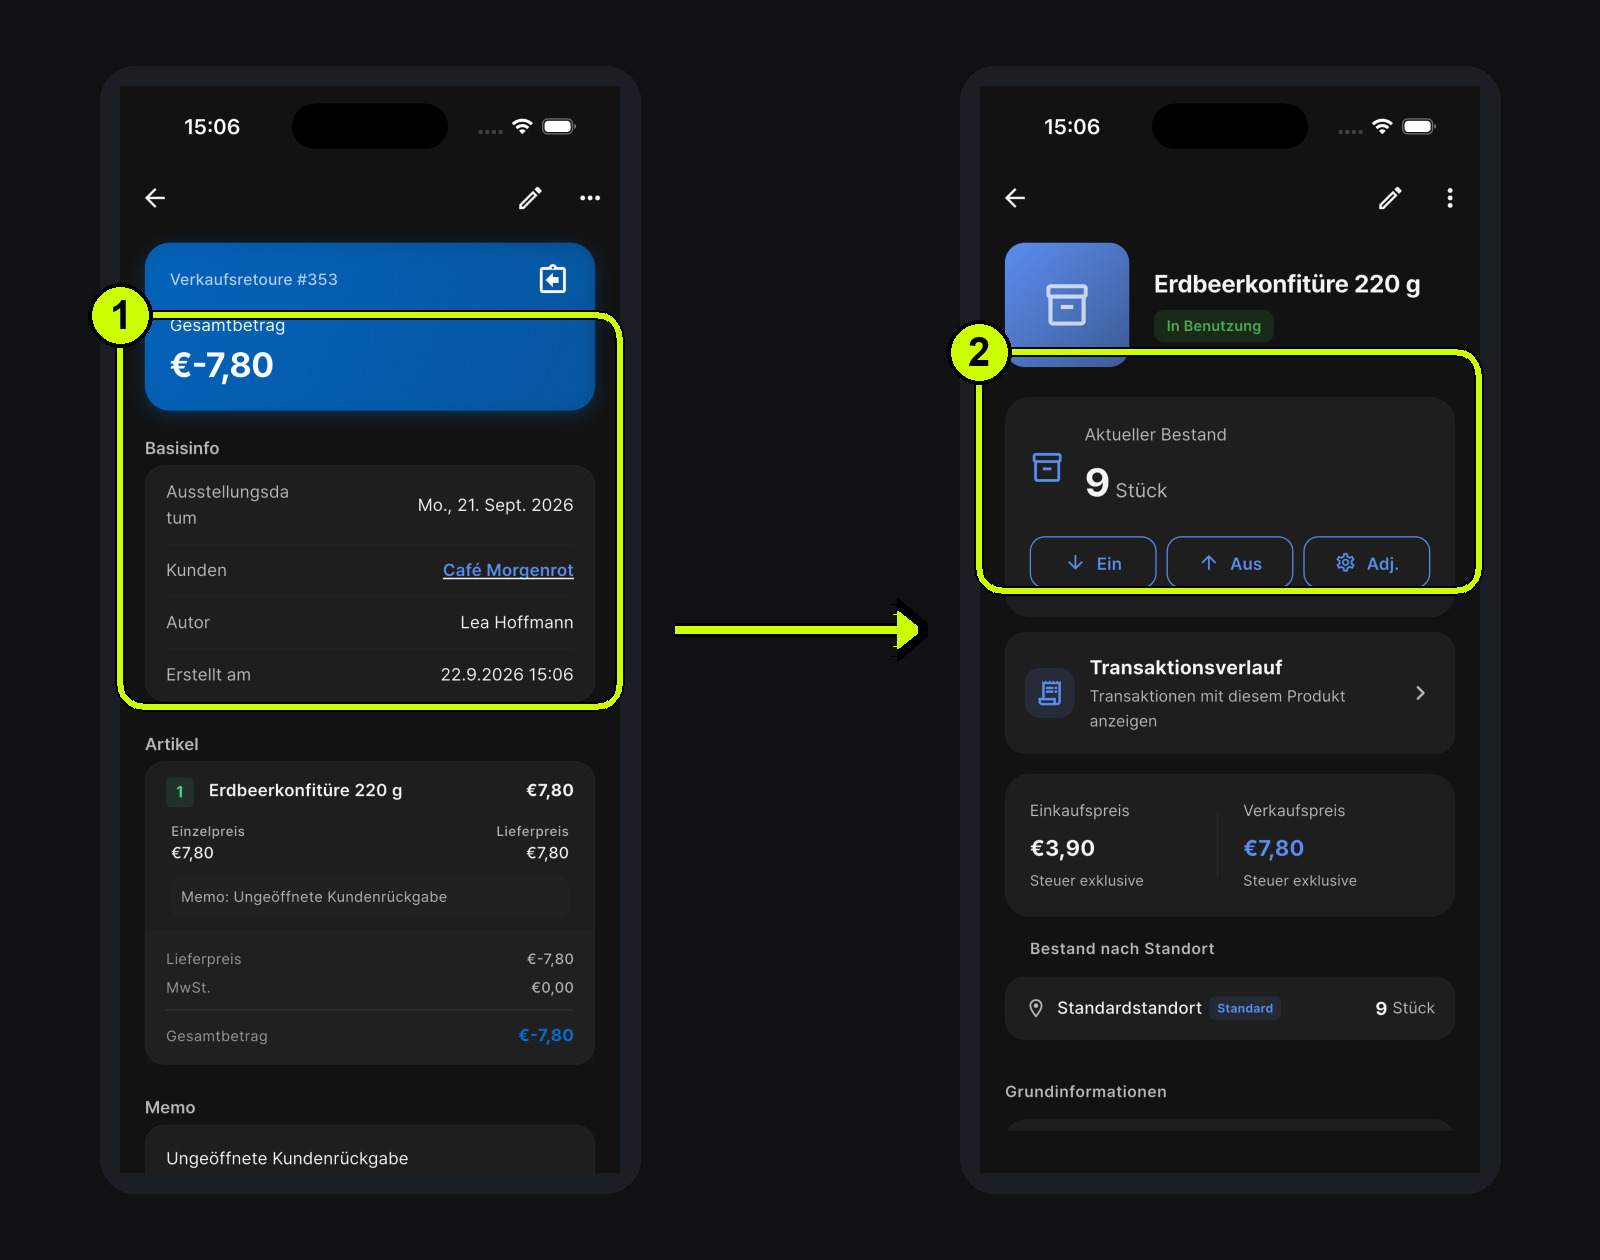
Eine Lieferantenretoure entfernt Ware in der Gegenrichtung
Zwei Flaschen der neuen Lieferung waren beschädigt. Hanse Lebensmittel nahm sie zurück, und Lea übergab die Kiste dem Fahrer.
Das ist eine Einkaufsrückgabe. Die Flaschen kamen mit dem Einkauf in die Bäckerei und verlassen sie nun wieder in Richtung Lieferant. Der Bestand sinkt um zwei. Nur den Rechnungsbetrag zu ändern würde den Warenfluss nicht nachvollziehbar erklären.
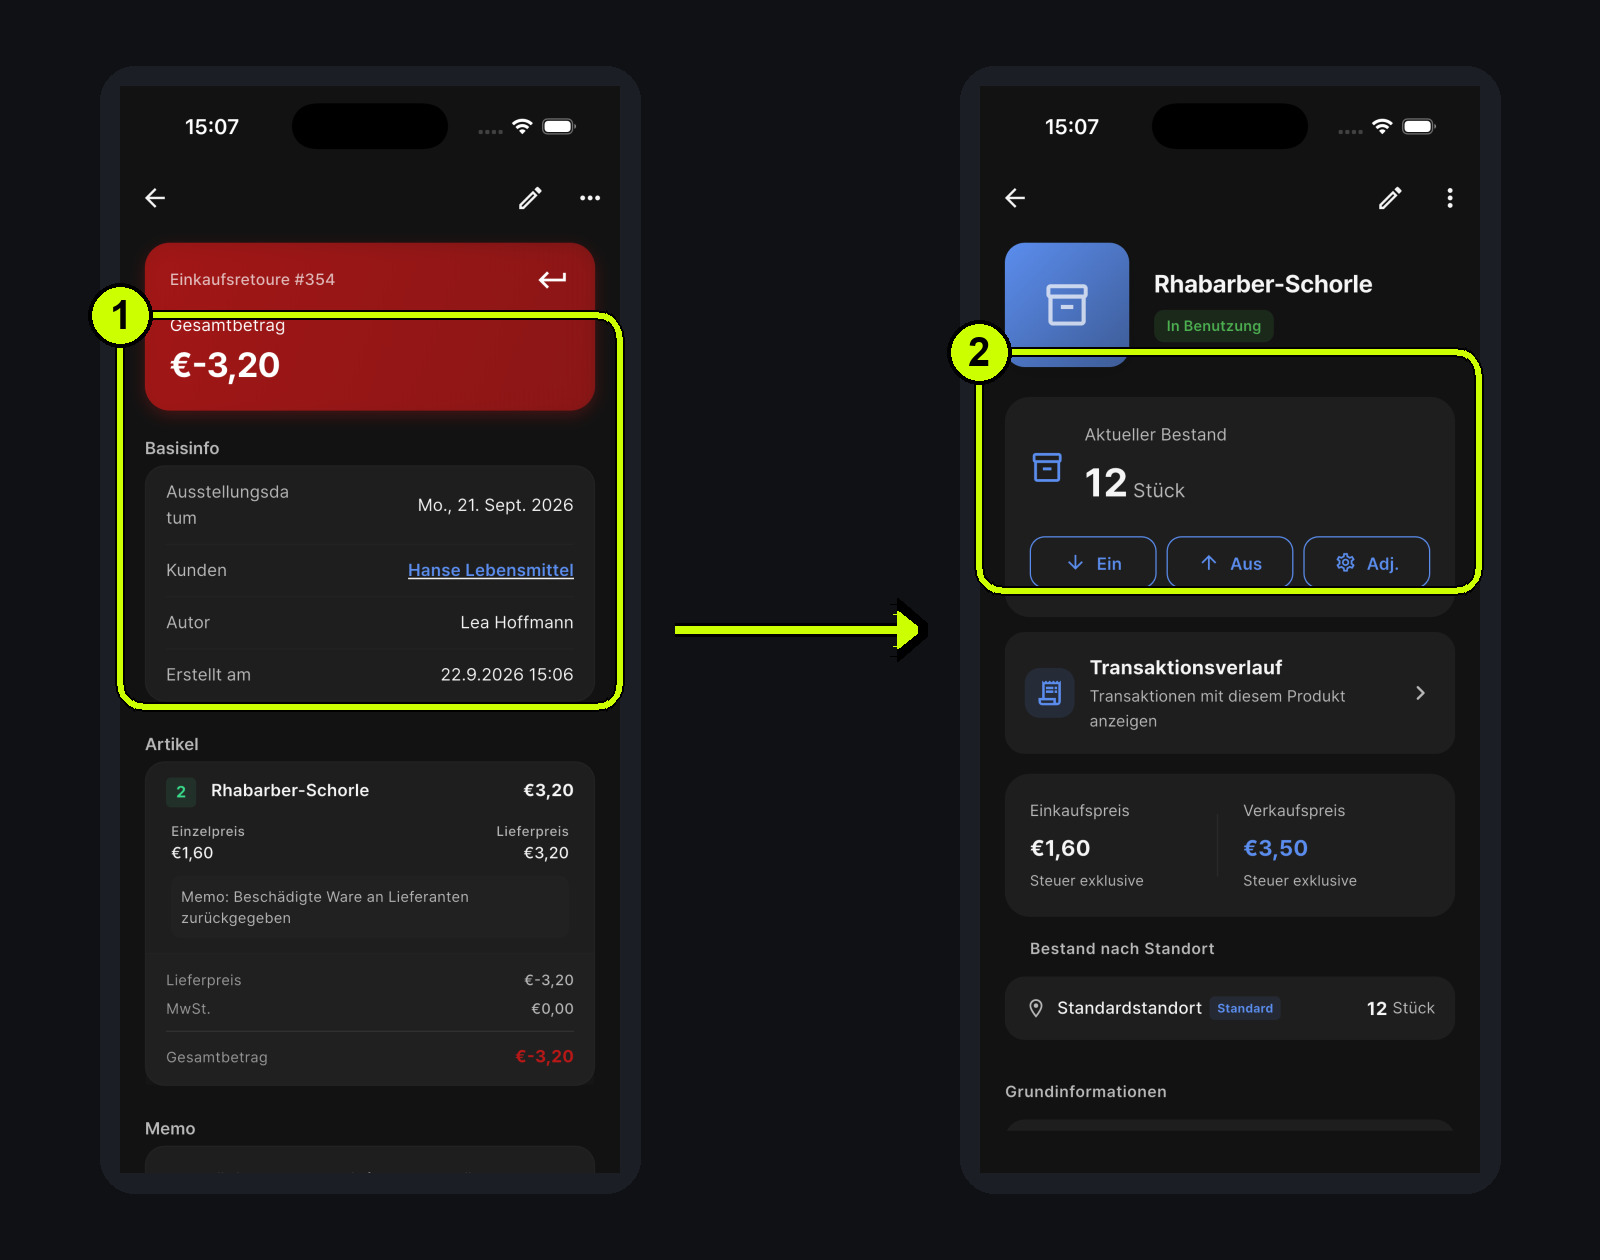
Abschriften und Kostproben sind Anpassungen, keine Retouren
Die drei Brote bei Ladenschluss kamen weder von einem Kunden zurück noch gingen sie an einen Lieferanten. Es gab keinen Geschäftspartner; die physische Menge wurde lediglich kleiner.
Eine Bestandsanpassung gleicht die tatsächliche Menge ab. Ein Grund wie Übrig gebliebenes Brot bei Ladenschluss abgeschrieben erklärt die Veränderung später. Dasselbe gilt für Bruch, Kostproben oder Eigenverbrauch.
Damit wird die Mengenänderung dokumentiert. Eine automatische Berechnung der finanziellen Verlustkosten ist damit nicht gemeint.
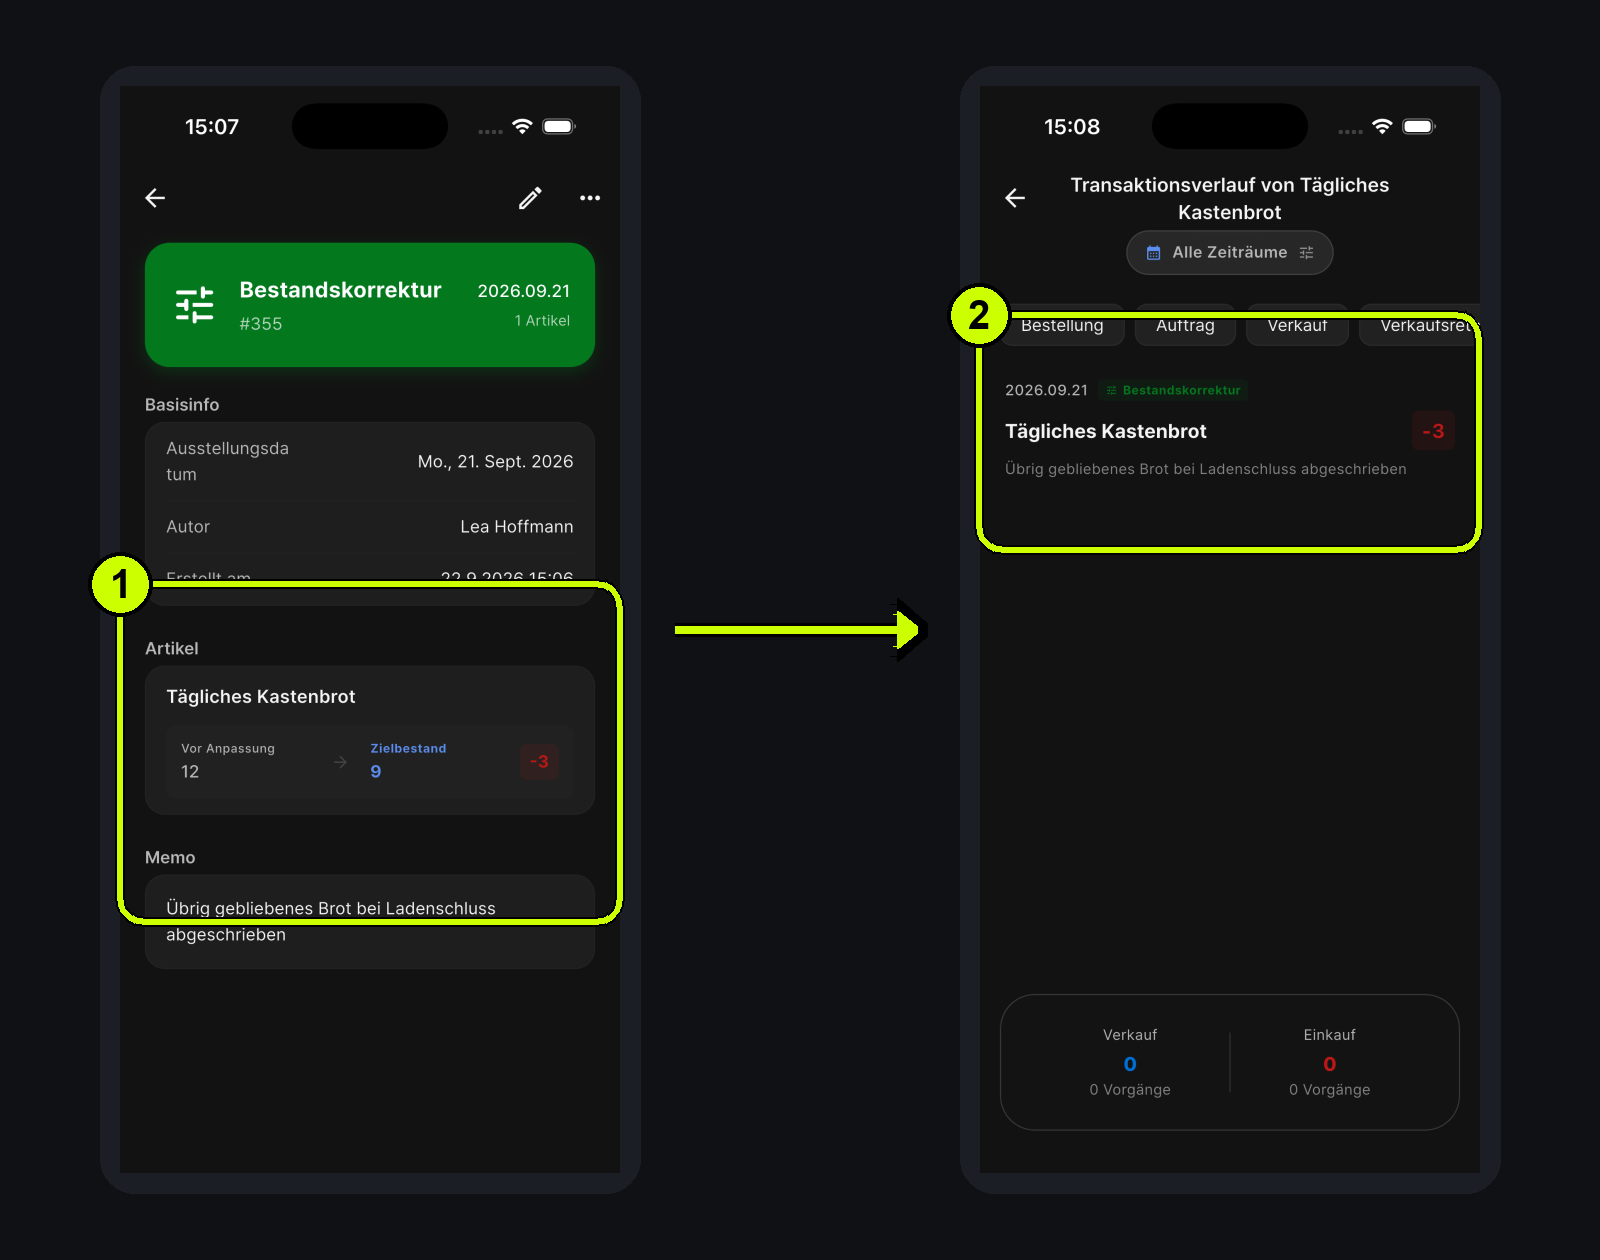
Ein Grund erspart der nächsten Schicht eine neue Vermutung
Die Produkthistorien zeigen drei verschiedene Richtungen:
- Verkaufsrückgabe: Konfitüre
+1 - Einkaufsrückgabe: Schorle
-2 - Bestandsanpassung: Kastenbrot
-3
Nur den aktuellen Zähler zu ändern beseitigt die Differenz. Art und Grund der Bewegung erklären dagegen, warum die Menge an diesem Tag stieg oder sank.
Rückgaben und Abschriften sind keine gemeinsame Mengenkorrektur
Entscheidend ist der Weg der Ware:
- vom Kunden zurück: Verkaufsrückgabe;
- zum Lieferanten zurück: Einkaufsrückgabe;
- ohne Geschäftspartner entnommen: Bestandsanpassung mit Grund.
Sobald mehrere Personen verkaufen, können selbst klare Abläufe wieder auseinanderlaufen. Im nächsten Beitrag Wie hält ein Team seine Bestandsaufzeichnungen einheitlich? geht es um gemeinsame Regeln statt zusätzliche Kontrolle.