Am Freitagnachmittag fehlten drei Flaschen in der Rechnung
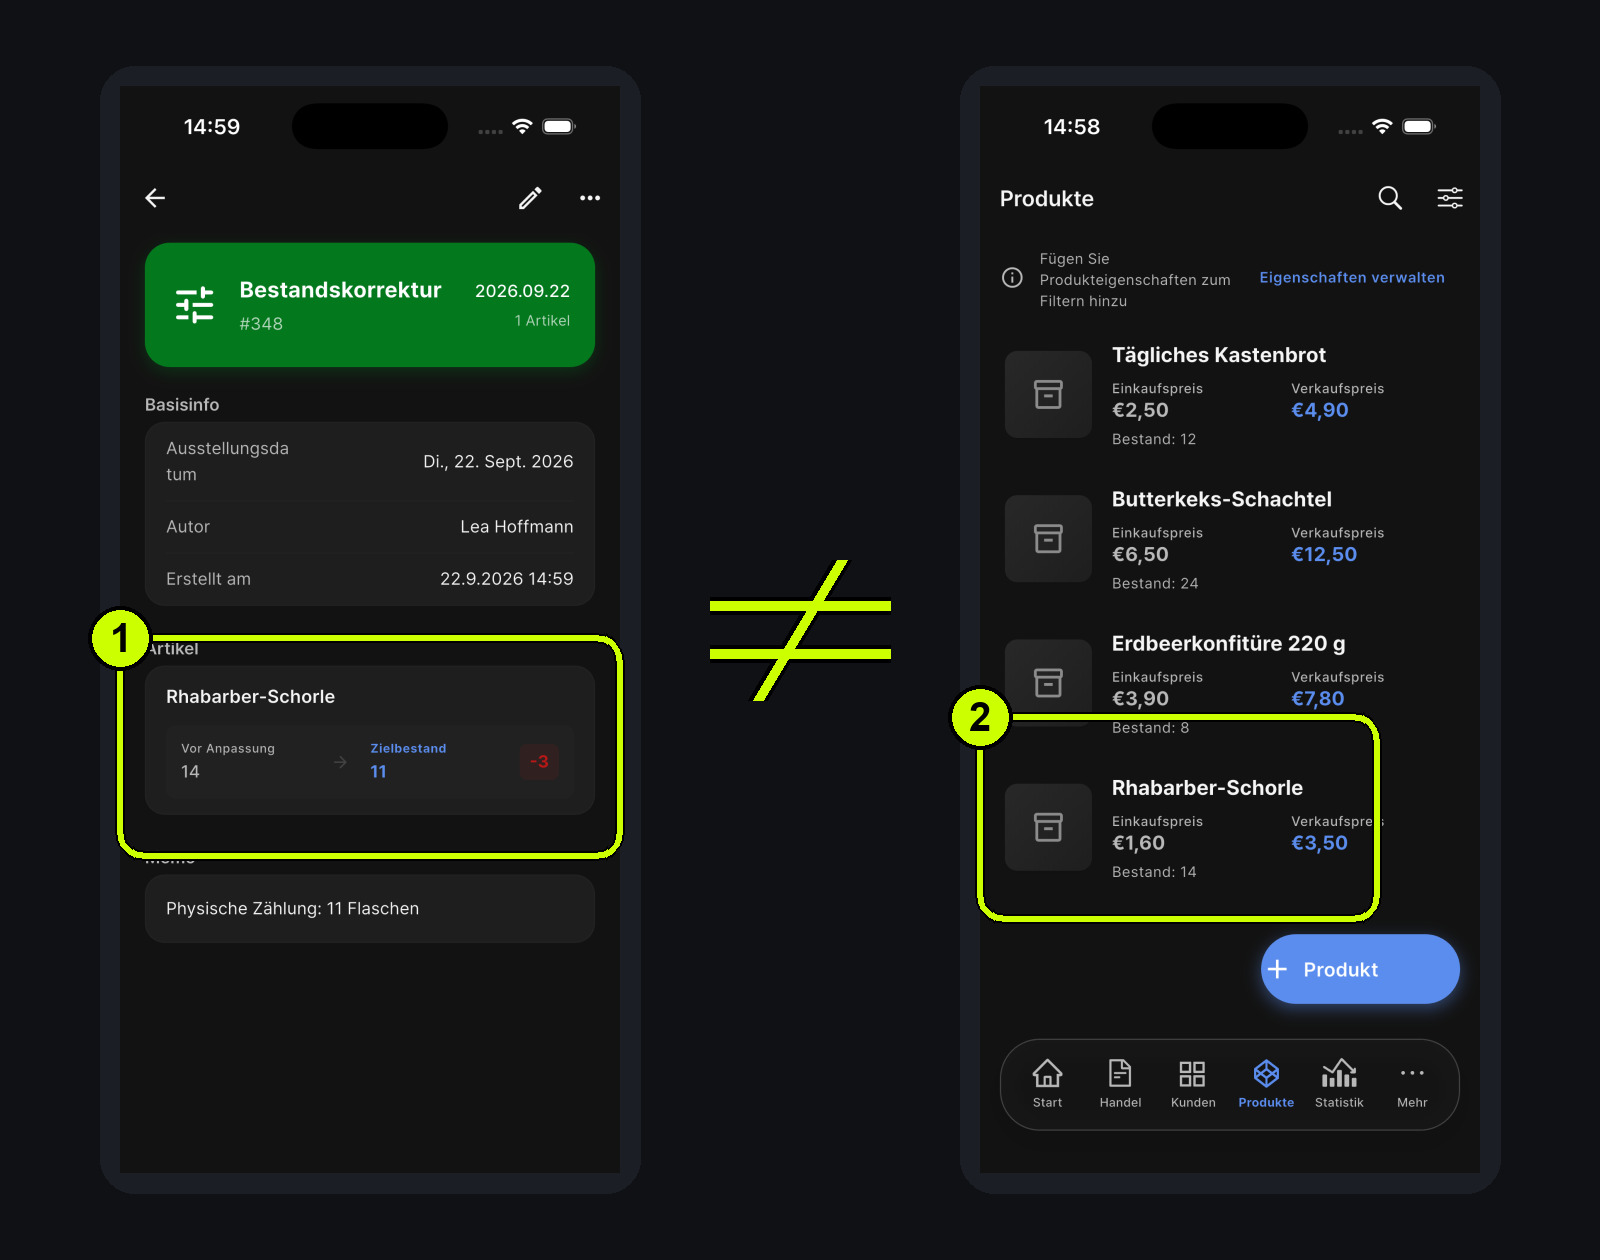
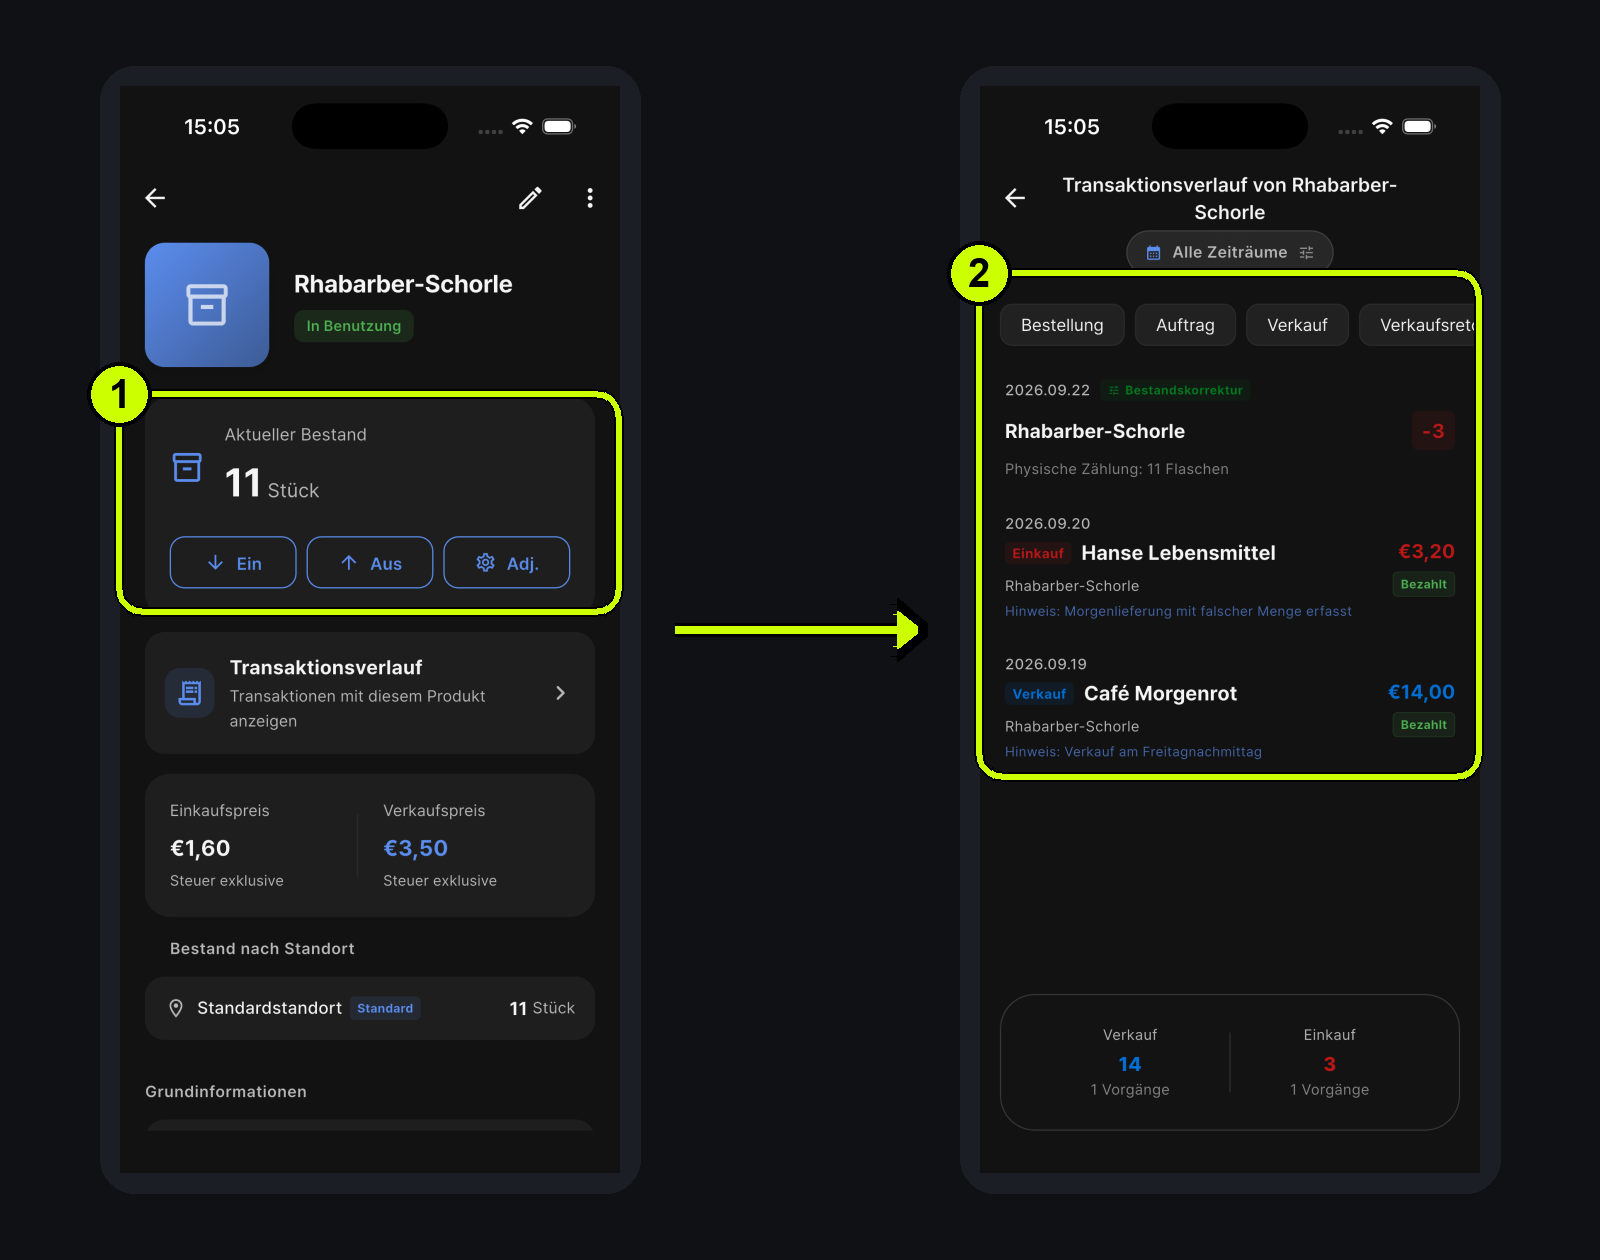
Lea Hoffmann bereitete ihre Hamburger Stadtteilbäckerei Elbkruste auf das Wochenende vor. Im Kühlschrank zählte sie 11 Flaschen Rhabarber-Schorle. In Salesdocks standen 14.
War die Lieferung unvollständig? Wurde an der Kasse der falsche Artikel gewählt? Hatte jemand eine Flasche nicht bezahlt? Aus drei fehlenden Einheiten ließ sich das nicht ablesen. Lea legte deshalb die Belege der Woche neben die Bestandsbewegungen des Produkts.
Kleine Aufschübe verursachen häufiger Differenzen als ein großer Fehler
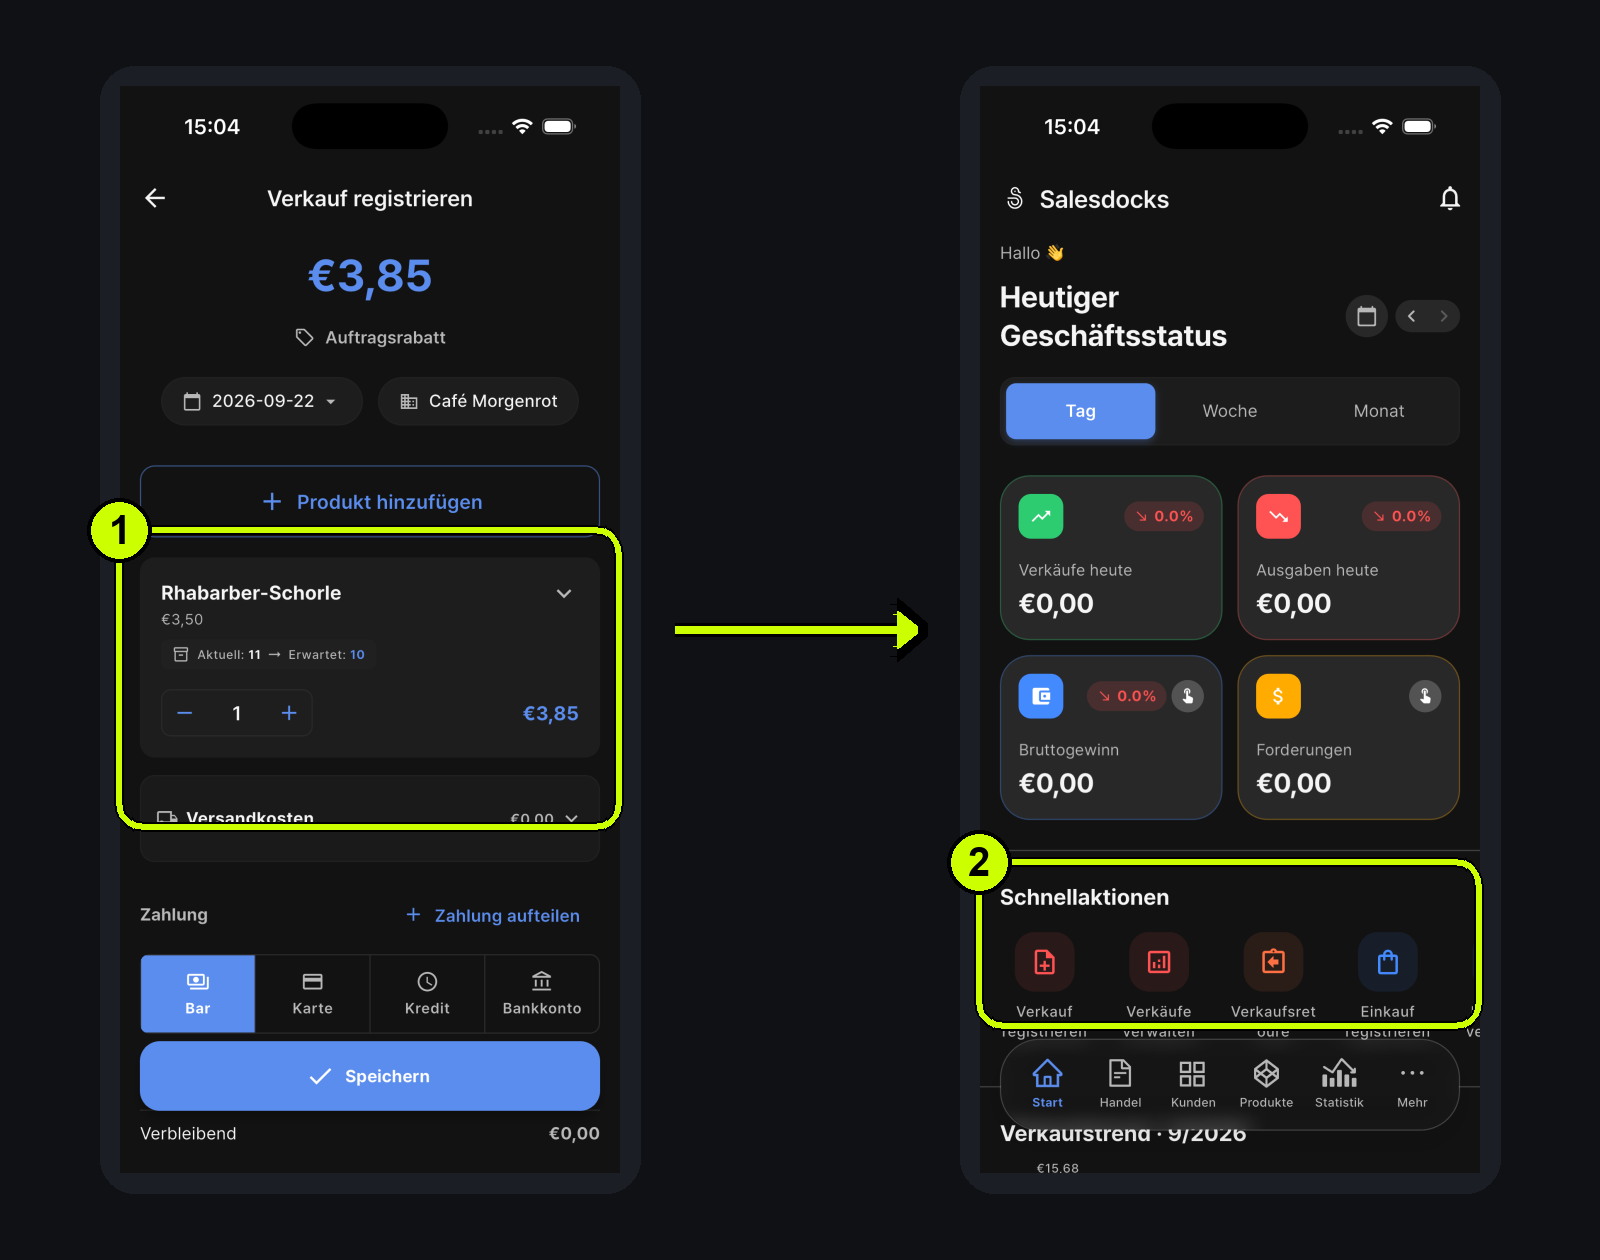
Am Donnerstagmittag war viel los gewesen. Zwei Gäste bezahlten ihre Schorle bar. Lea machte eine kurze Notiz neben der Kasse und wollte die Verkäufe nach dem Andrang eintragen. Dann kam eine Abholung dazwischen, und der Zettel verschwand unter den Bestellscheinen.
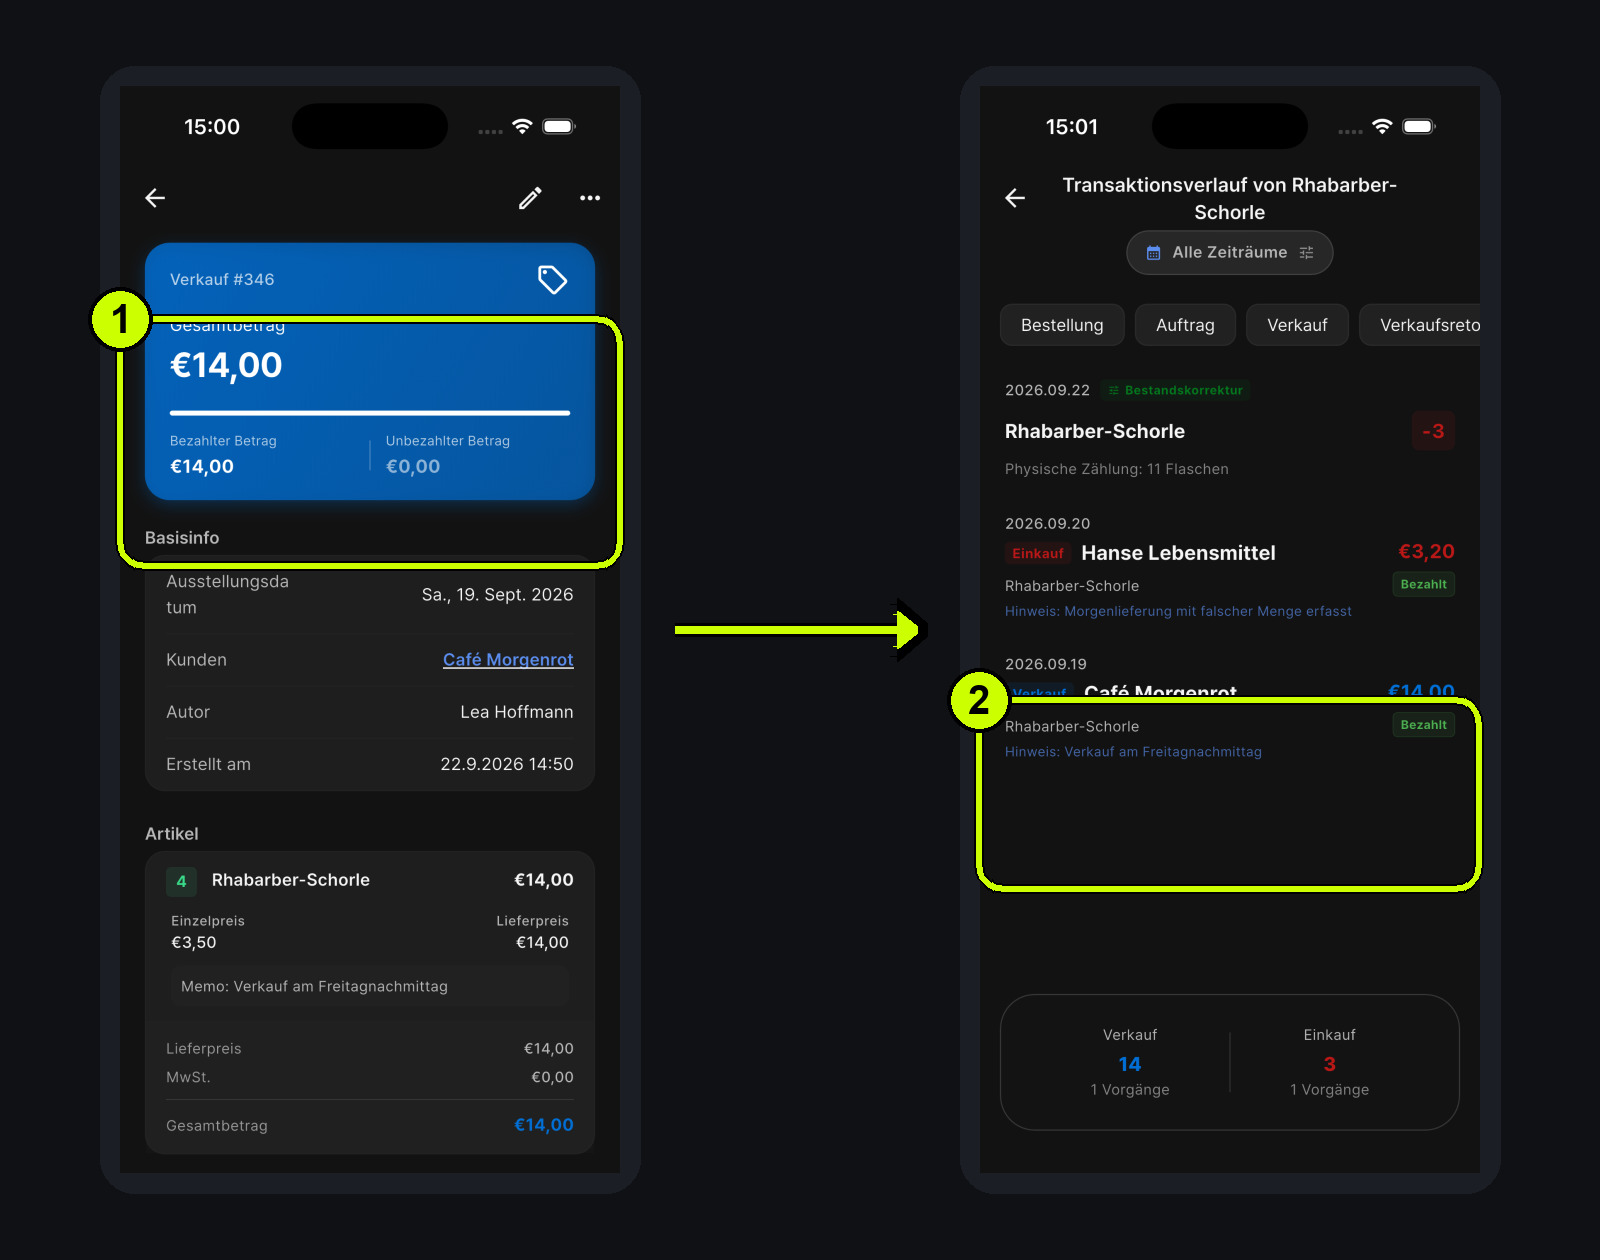
Am selben Morgen war eine Flasche in einer gemischten Lieferung angekommen. Beim Lesen des Lieferscheins trug Lea versehentlich zwei ein.
Es gab also keinen einzigen rätselhaften Verlust. Zwei Ausgänge fehlten in der Aufzeichnung, während beim Eingang eine Flasche zu viel erfasst war. Im Arbeitsalltag geht die Information selten sofort verloren. Häufig wird nur der Zeitpunkt zum Eintragen vom nächsten Vorgang verdrängt.
Ein fehlender Verkauf lässt den erfassten Bestand zu hoch erscheinen
Der erste Teil der Abweichung war schnell erklärt:
- Anfangsbestand: 16 Flaschen
- erfasste Verkäufe: 4 Flaschen
- Bestand nach den erfassten Verkäufen: 12 Flaschen
- zusätzlich verkauft, aber nicht eingetragen: 2 Flaschen
Mit einem Verkauf sinkt der erwartete Bestand. Fehlt der Vorgang, kann das System nicht erkennen, dass die Ware das Geschäft verlassen hat. Die zwei Flaschen waren bereits bei den Kunden, standen in der digitalen Menge aber weiterhin im Kühlschrank.
Eine falsche Einkaufsmenge kann die Differenz weiter vergrößern
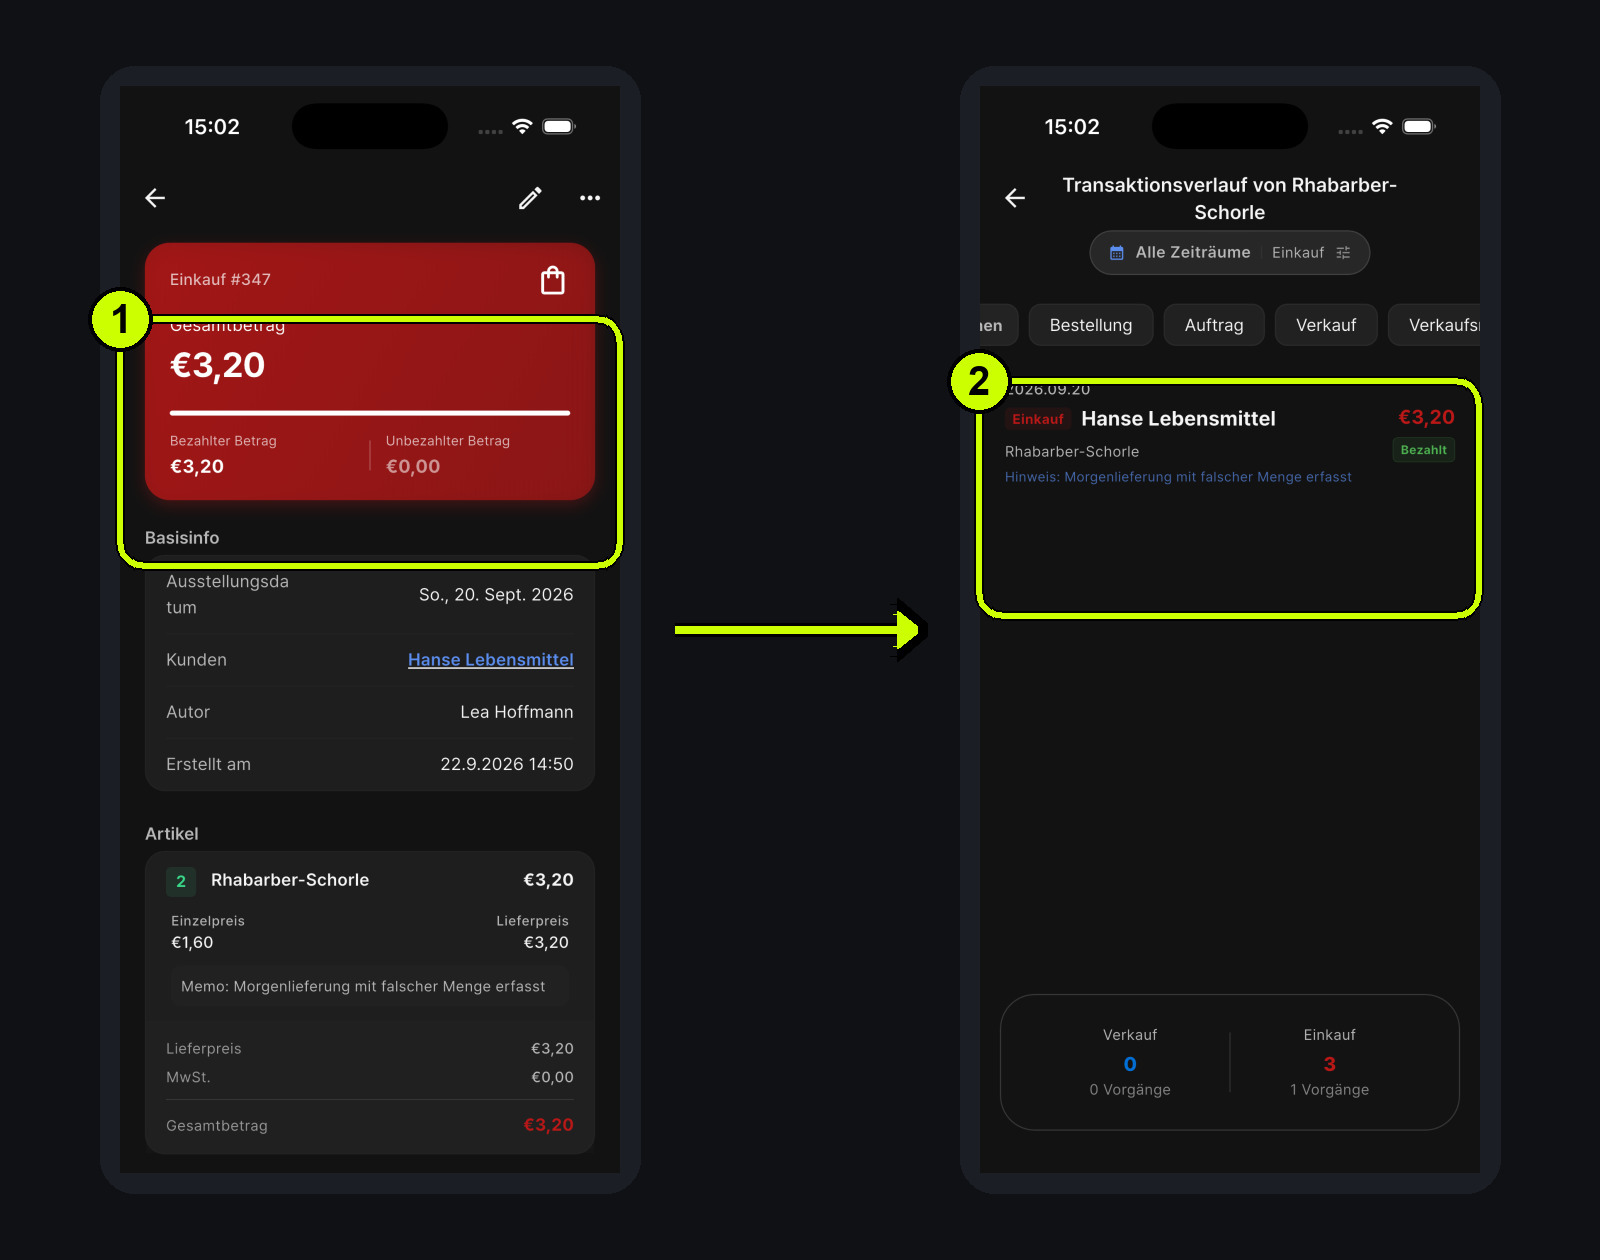
Die Lieferung erklärte die letzte Einheit:
- Bestand nach erfassten Verkäufen: 12
- eingetragene Liefermenge: 2
- angezeigter Bestand: 14
- tatsächlich geliefert: 1
- physischer Bestand nach den zwei fehlenden Verkäufen: 11
Die nicht erfassten Verkäufe machten den angezeigten Bestand um zwei zu hoch. Die Lieferung mit zwei statt einer Flasche fügte eine weitere Einheit hinzu. Hinter einer Differenz von drei standen damit zwei alltägliche Eingabefehler in derselben Richtung.
Die Bestandshistorie sucht die Unterbrechung, nicht den Schuldigen
Wenn Mengen nicht stimmen, lautet die erste Frage schnell: „Wer hat es vergessen?“ Hilfreicher ist: Wann war der Bestand zuletzt nachvollziehbar, und welche Bewegungen kamen danach?
In der Produkthistorie verringern Verkäufe den Bestand, Einkäufe erhöhen ihn. Daten, Mengen und Geschäftspartner lassen sich mit Kassenbelegen und Lieferscheinen vergleichen. Ist die Lücke gefunden, wird der fehlende Verkauf am tatsächlichen Datum ergänzt oder der ursprüngliche Einkauf korrigiert. Nur den aktuellen Bestand zu überschreiben beseitigt zwar die Zahlendifferenz, aber nicht ihre Erklärung.
Zählen Sie heute nur einen schnell drehenden Artikel
Eine komplette Inventur der Bäckerei wirkt schnell wie ein Projekt, das man aufschiebt. Beginnen Sie mit einem häufig verkauften Produkt.
- Zählen Sie die tatsächlich vorhandene Menge.
- Vergleichen Sie sie mit dem erfassten Bestand.
- Prüfen Sie bei einer Abweichung Verkäufe und Einkäufe in zeitlicher Reihenfolge.
- Ergänzen Sie fehlende Vorgänge am richtigen Datum oder korrigieren Sie die ursprüngliche Buchung.
Der erste Schritt zu einem nachvollziehbaren Bestand ist nicht häufigeres Zählen. Entscheidend ist, Ein- und Ausgänge in derselben Historie festzuhalten.
Doch selbst vollständige Verkäufe und Einkäufe erklären nicht jede Differenz. Kundenrückgaben, Lieferantenretouren und abgeschriebenes Brot verändern den Bestand unterschiedlich. Im nächsten Beitrag Wie werden Rückgaben und Abschriften im Bestand erfasst? geht die Geschichte weiter.