Esta vez no faltaba ninguna operación y aun así volvió el descuadre
Después de corregir las ventas omitidas y la entrega, Lucía Navarro empezó a registrar las ventas antes de que el cliente saliera y a contrastar cada recepción con su albarán.
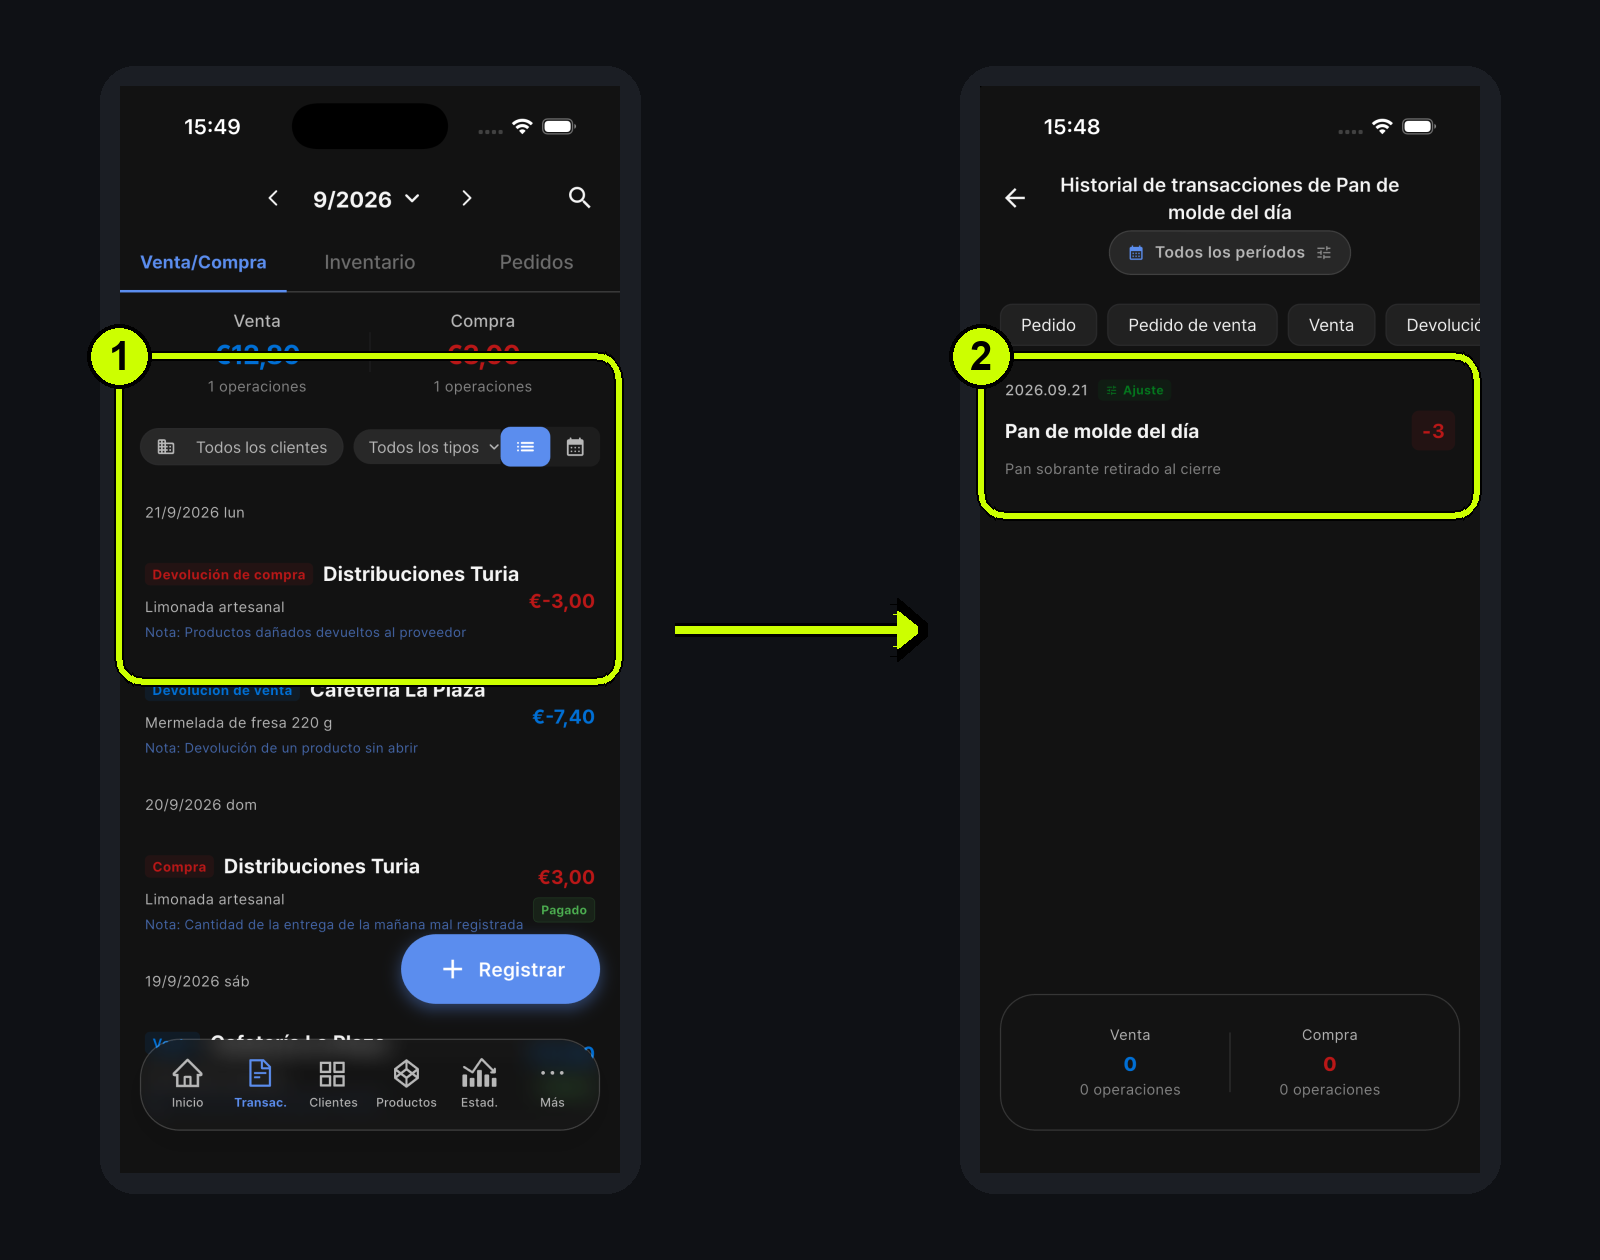
La semana siguiente volvieron a diferir tres productos de Panadería del Olivo: la mermelada, la limonada y el pan de molde. No faltaba ninguna venta ni compra. Habían ocurrido tres movimientos menos habituales.
- Un cliente devolvió un tarro de mermelada sin abrir.
- Dos botellas dañadas regresaron al proveedor.
- Tres panes sobrantes se retiraron al cierre.
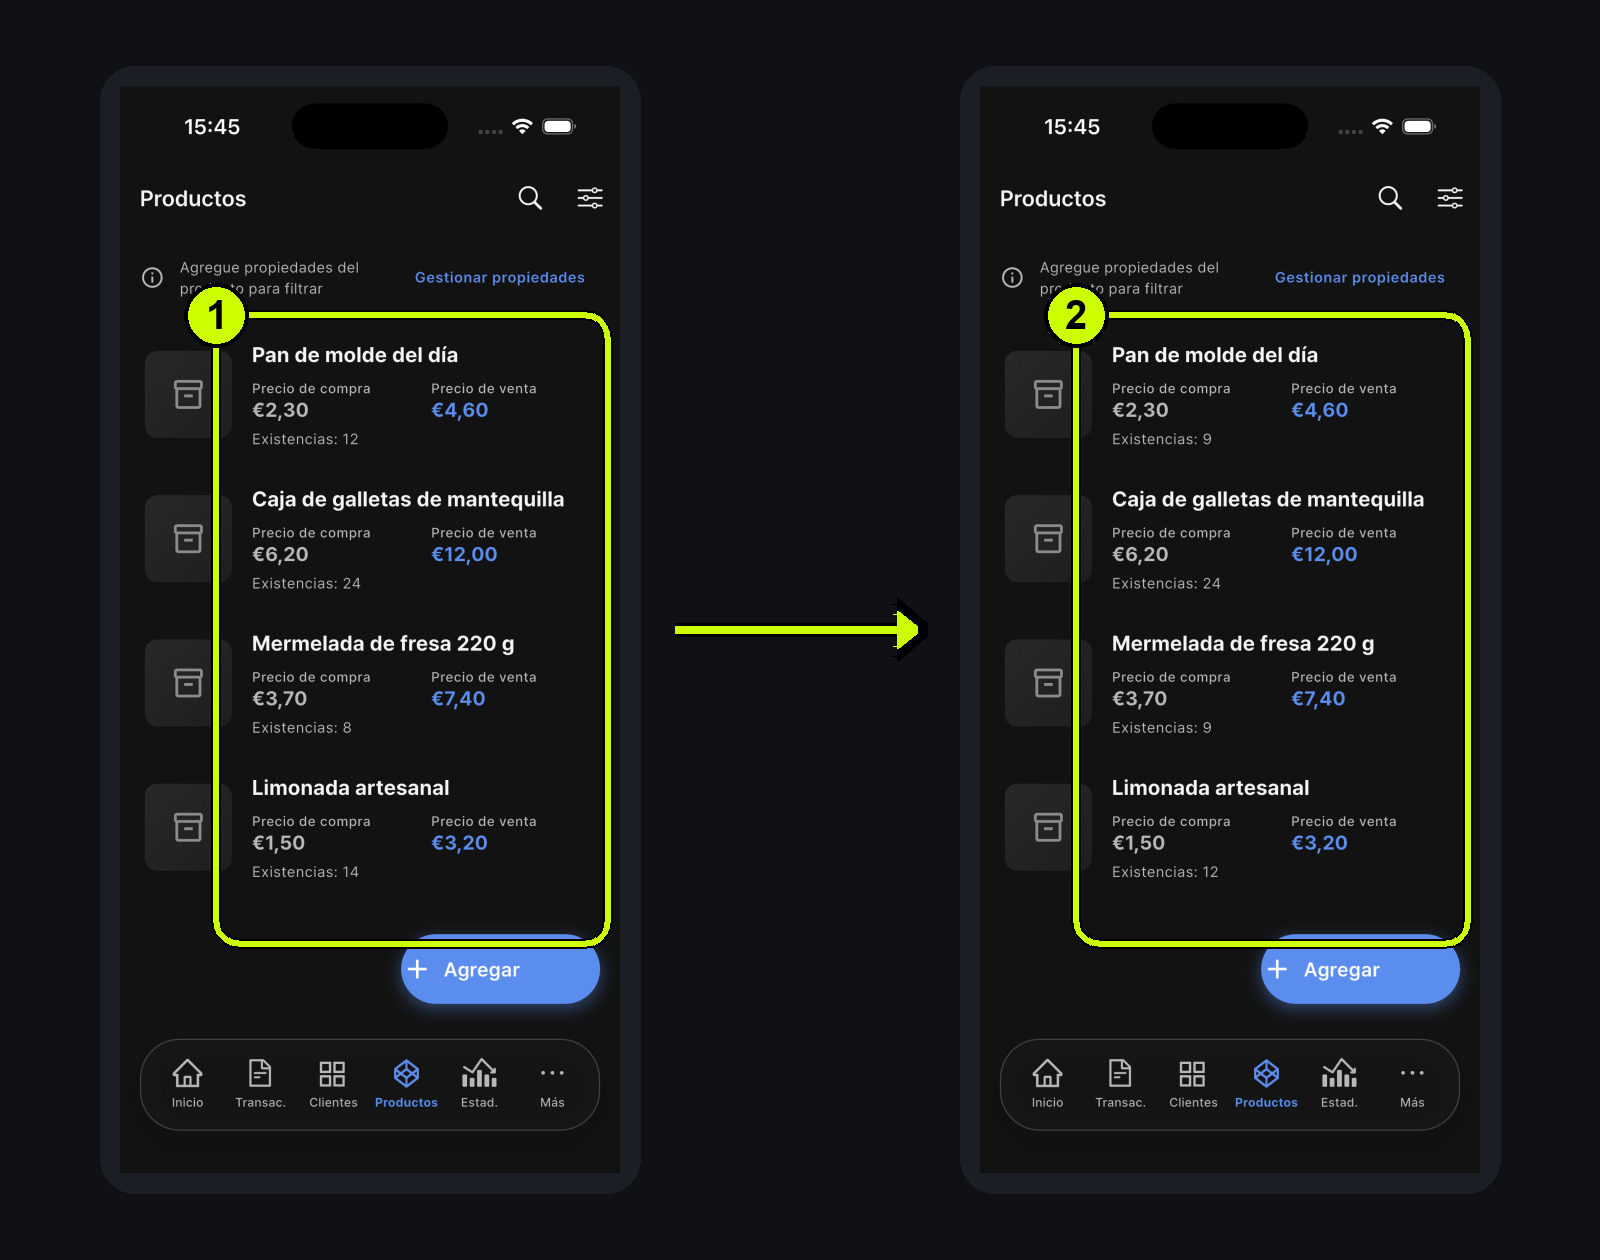
Lo que devuelve un cliente vuelve a entrar en el inventario
Si Lucía reembolsara el importe sin registrar el producto, el dinero quedaría corregido pero el tarro seguiría fuera del inventario.
Es una devolución de venta. La venta original restó una unidad y el producto ha vuelto físicamente a la tienda, así que el inventario aumenta en uno. Se registra la cantidad que realmente regresó.
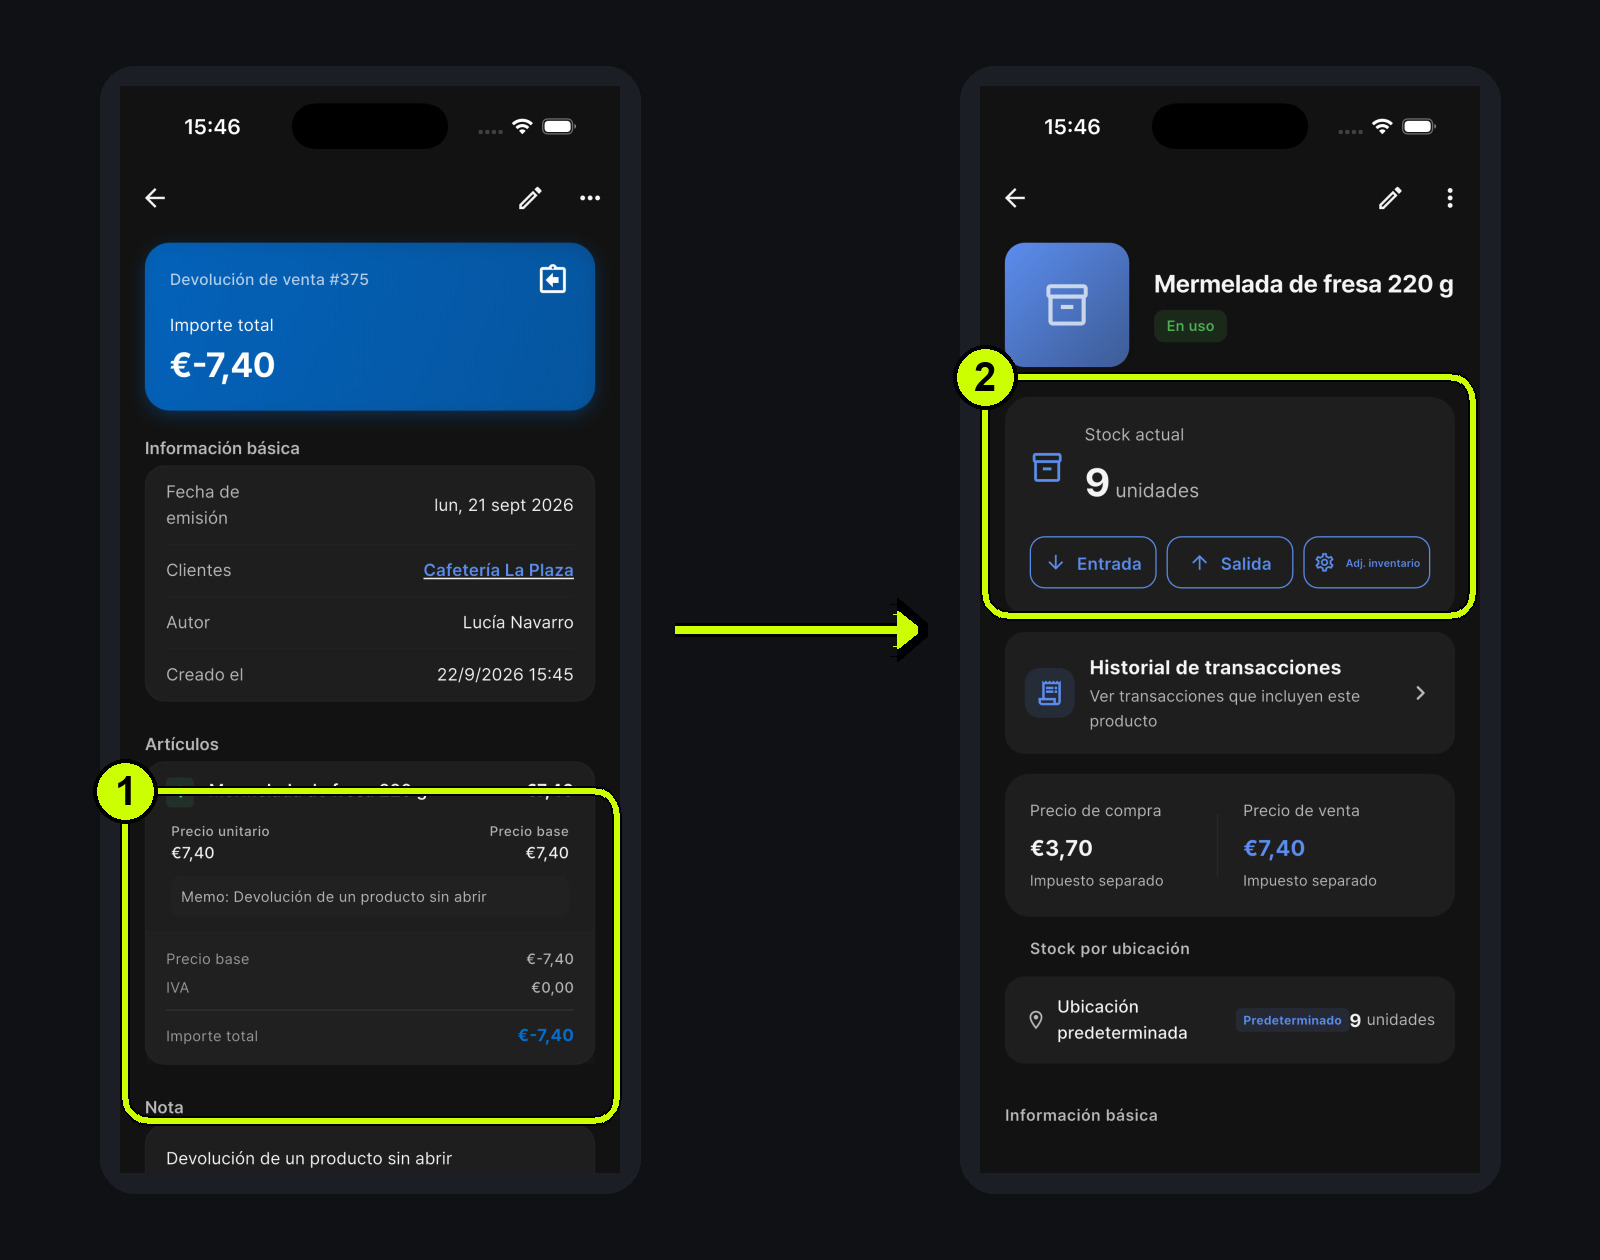
Lo que vuelve al proveedor sale en la dirección contraria
Dos botellas de la entrega estaban dañadas. Distribuciones Turia aceptó recogerlas y Lucía devolvió la caja al repartidor.
Es una devolución de compra. Las botellas entraron con la recepción y ahora salen de la panadería hacia el proveedor. El inventario disminuye en dos. Cambiar solo el importe de la compra no explicaría el movimiento físico.
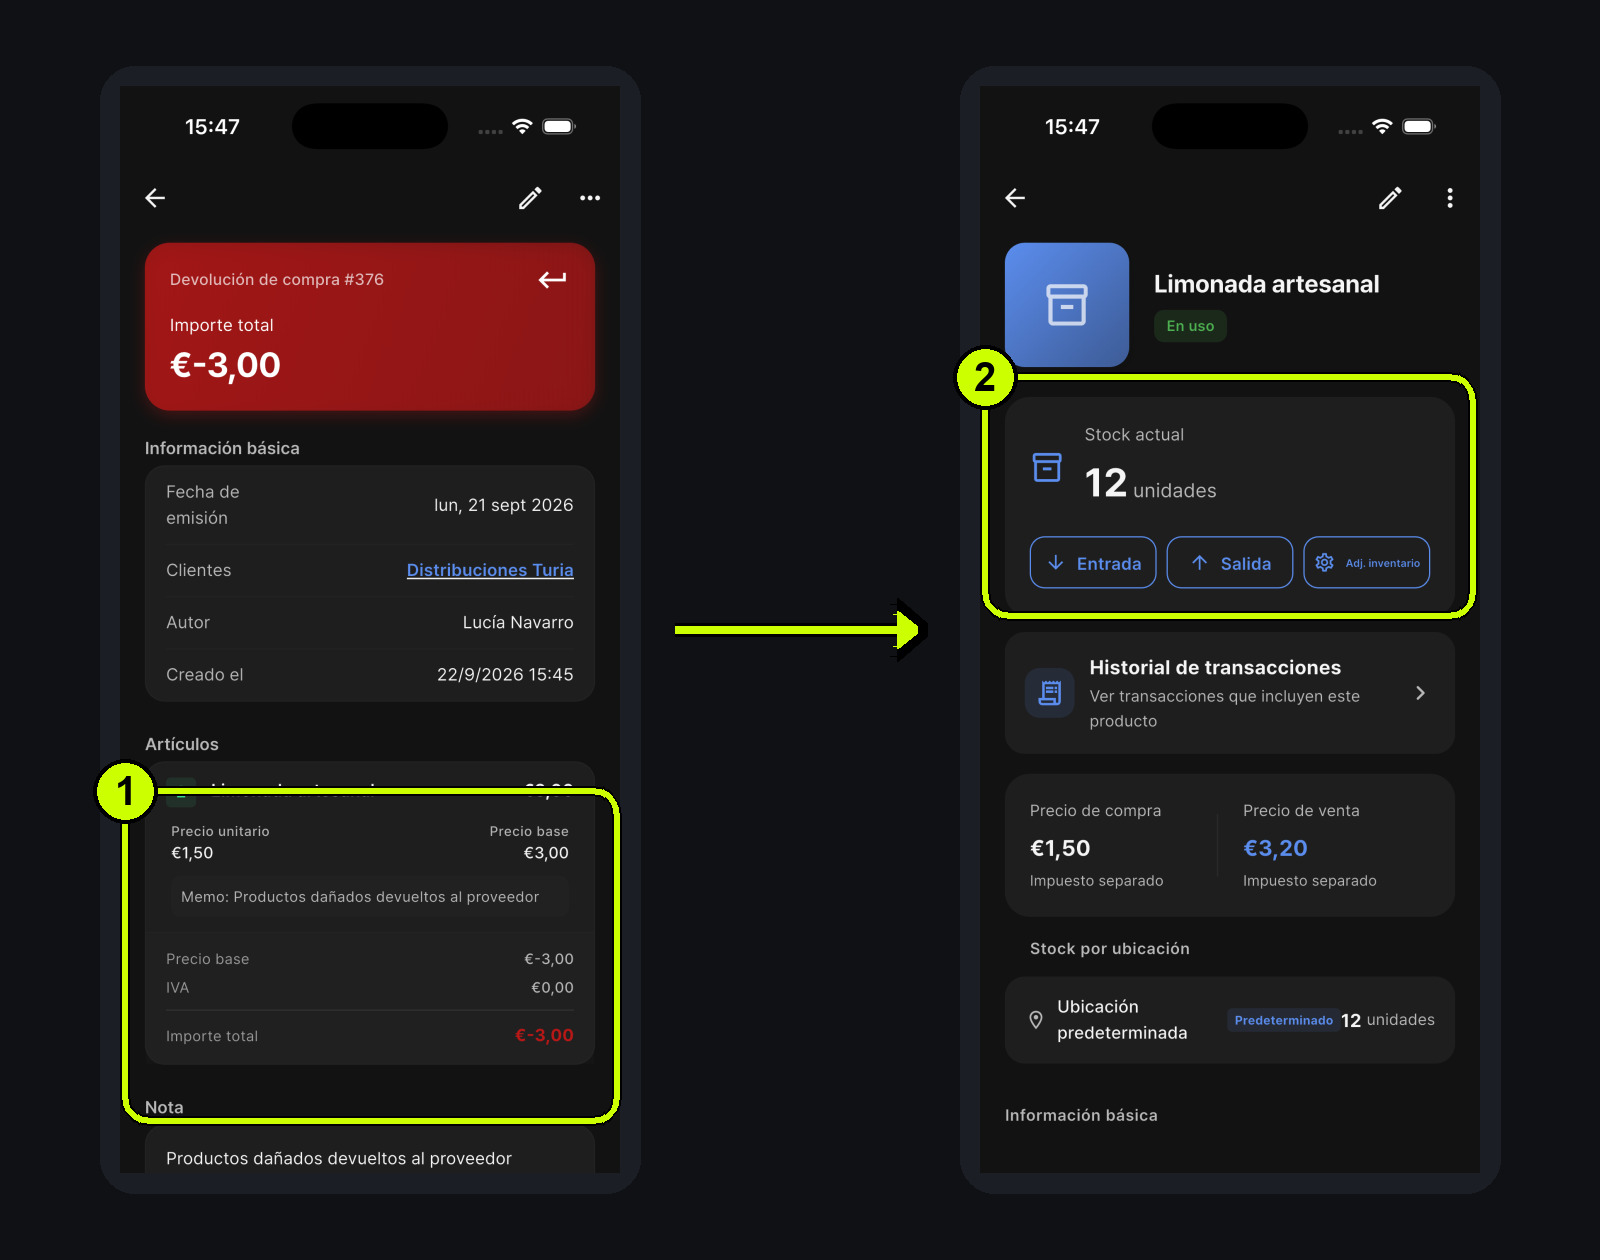
Las mermas y degustaciones son ajustes, no devoluciones
Los tres panes que quedaron al cierre no venían de un cliente ni regresaban a un proveedor. No había una contraparte comercial; simplemente bajó la cantidad física.
Un ajuste de inventario permite igualar el recuento y dejar un motivo como Pan sobrante retirado al cierre. La misma lógica sirve para roturas, degustaciones o consumo interno.
Este registro explica el cambio de cantidad. No supone que Salesdocks calcule automáticamente el coste financiero de la merma.
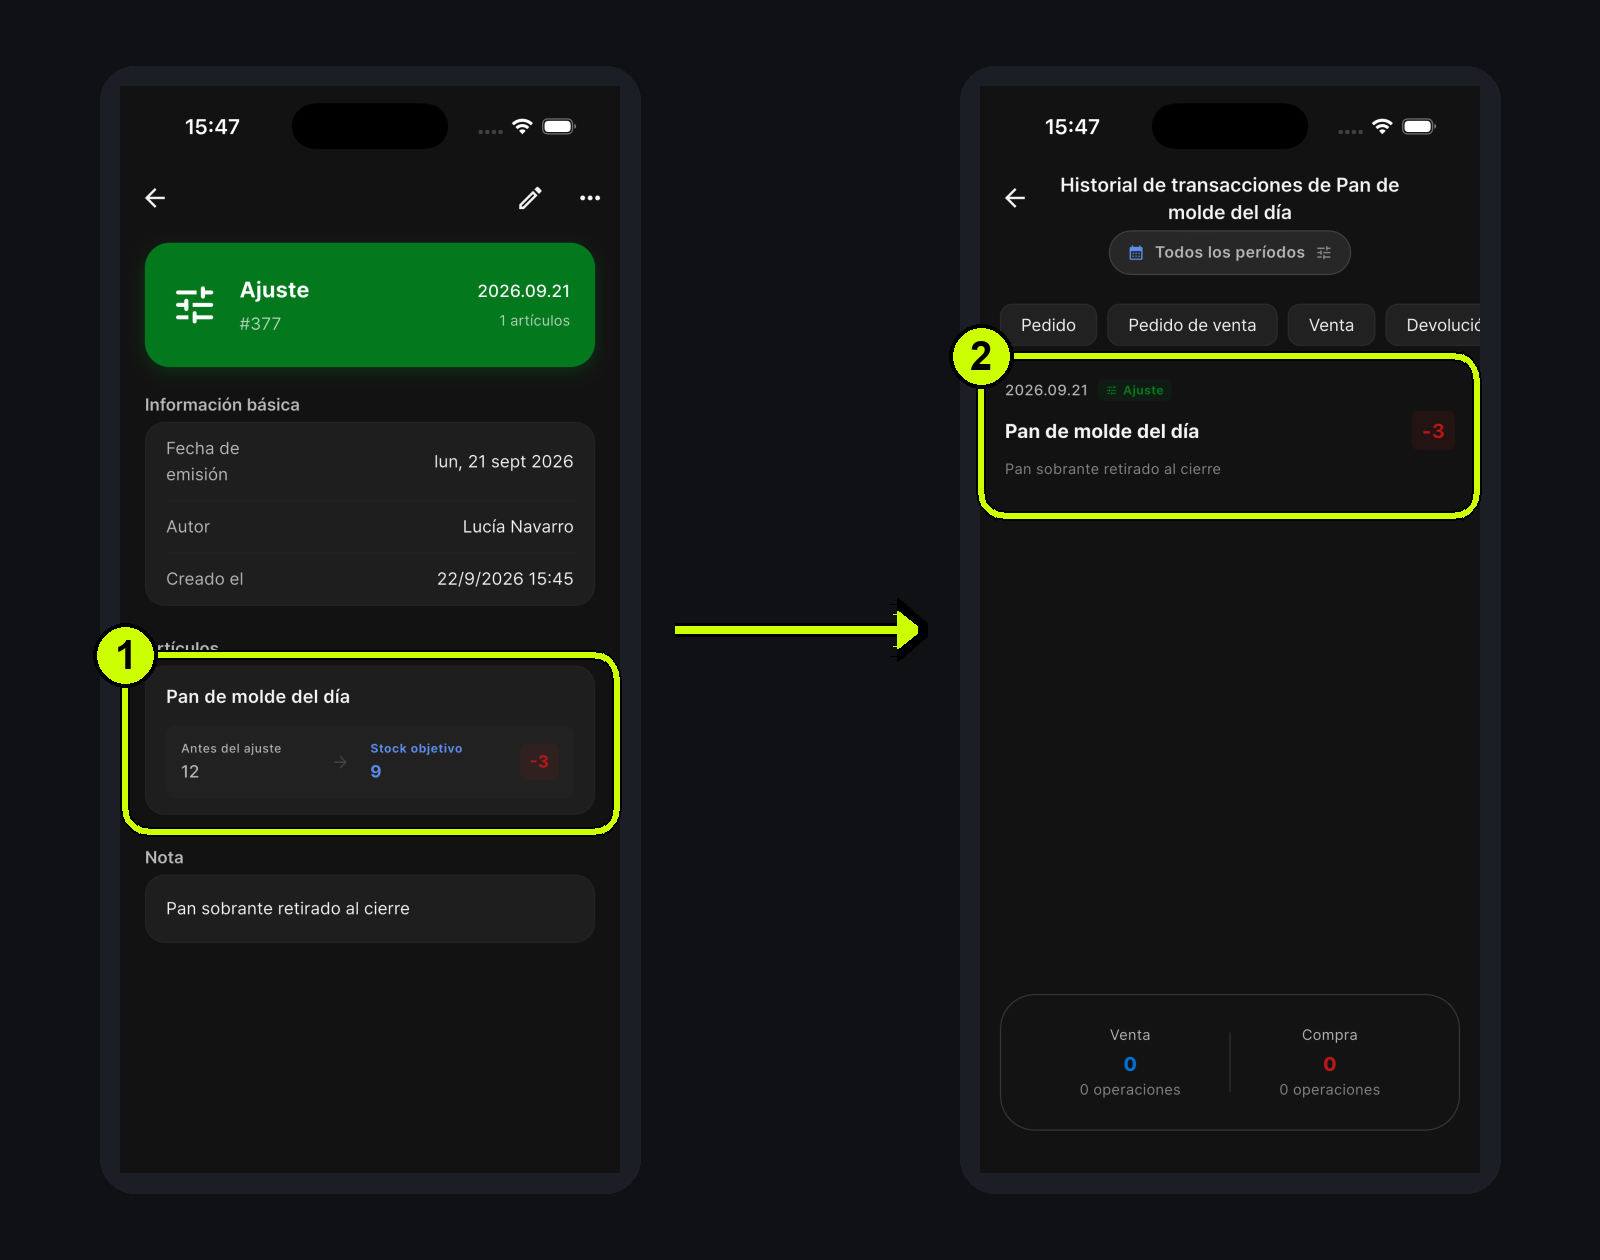
Un motivo evita que el siguiente cierre repita la investigación
Los historiales muestran tres movimientos distintos:
- devolución de venta: mermelada
+1; - devolución de compra: limonada
-2; - ajuste de inventario: pan de molde
-3.
Forzar únicamente la cantidad actual oculta el descuadre de hoy. El tipo de operación y su motivo permiten entender por qué cambió el inventario sin volver a adivinarlo.
Las devoluciones y las mermas no son una corrección genérica
Sigue el recorrido del producto:
- vuelve desde un cliente: devolución de venta;
- vuelve al proveedor: devolución de compra;
- desaparece sin contraparte: ajuste con motivo.
Cuando varias personas atienden la tienda, incluso estas reglas pueden dispersarse. En ¿Cómo puede un equipo mantener el inventario coherente? veremos cómo acordar una forma común de registrar sin convertirla en vigilancia.