입금 알림은 왔는데, 거래처 잔액은 그대로일 때
성수 베이커리에 유기농 강력분 20kg 10포를 납품한 날입니다. 총 판매 금액은 330,000원. 그 자리에서 현금 30,000원과 사업용 계좌 100,000원을 받고, 나머지 200,000원은 다음 주에 받기로 했습니다.
며칠 뒤 사업용 계좌로 120,000원이 입금됐습니다. 그런데 앱의 거래처 미수금에는 아직 금액이 남아 있습니다. 이때 많은 사람이 기존 판매 금액을 고치거나, 새 거래를 음수로 넣으려 합니다.
문제는 입금이 아니라 기록 방식입니다. 판매를 기록한 것과 돈을 받은 것을 기록한 것은 서로 다른 일입니다.
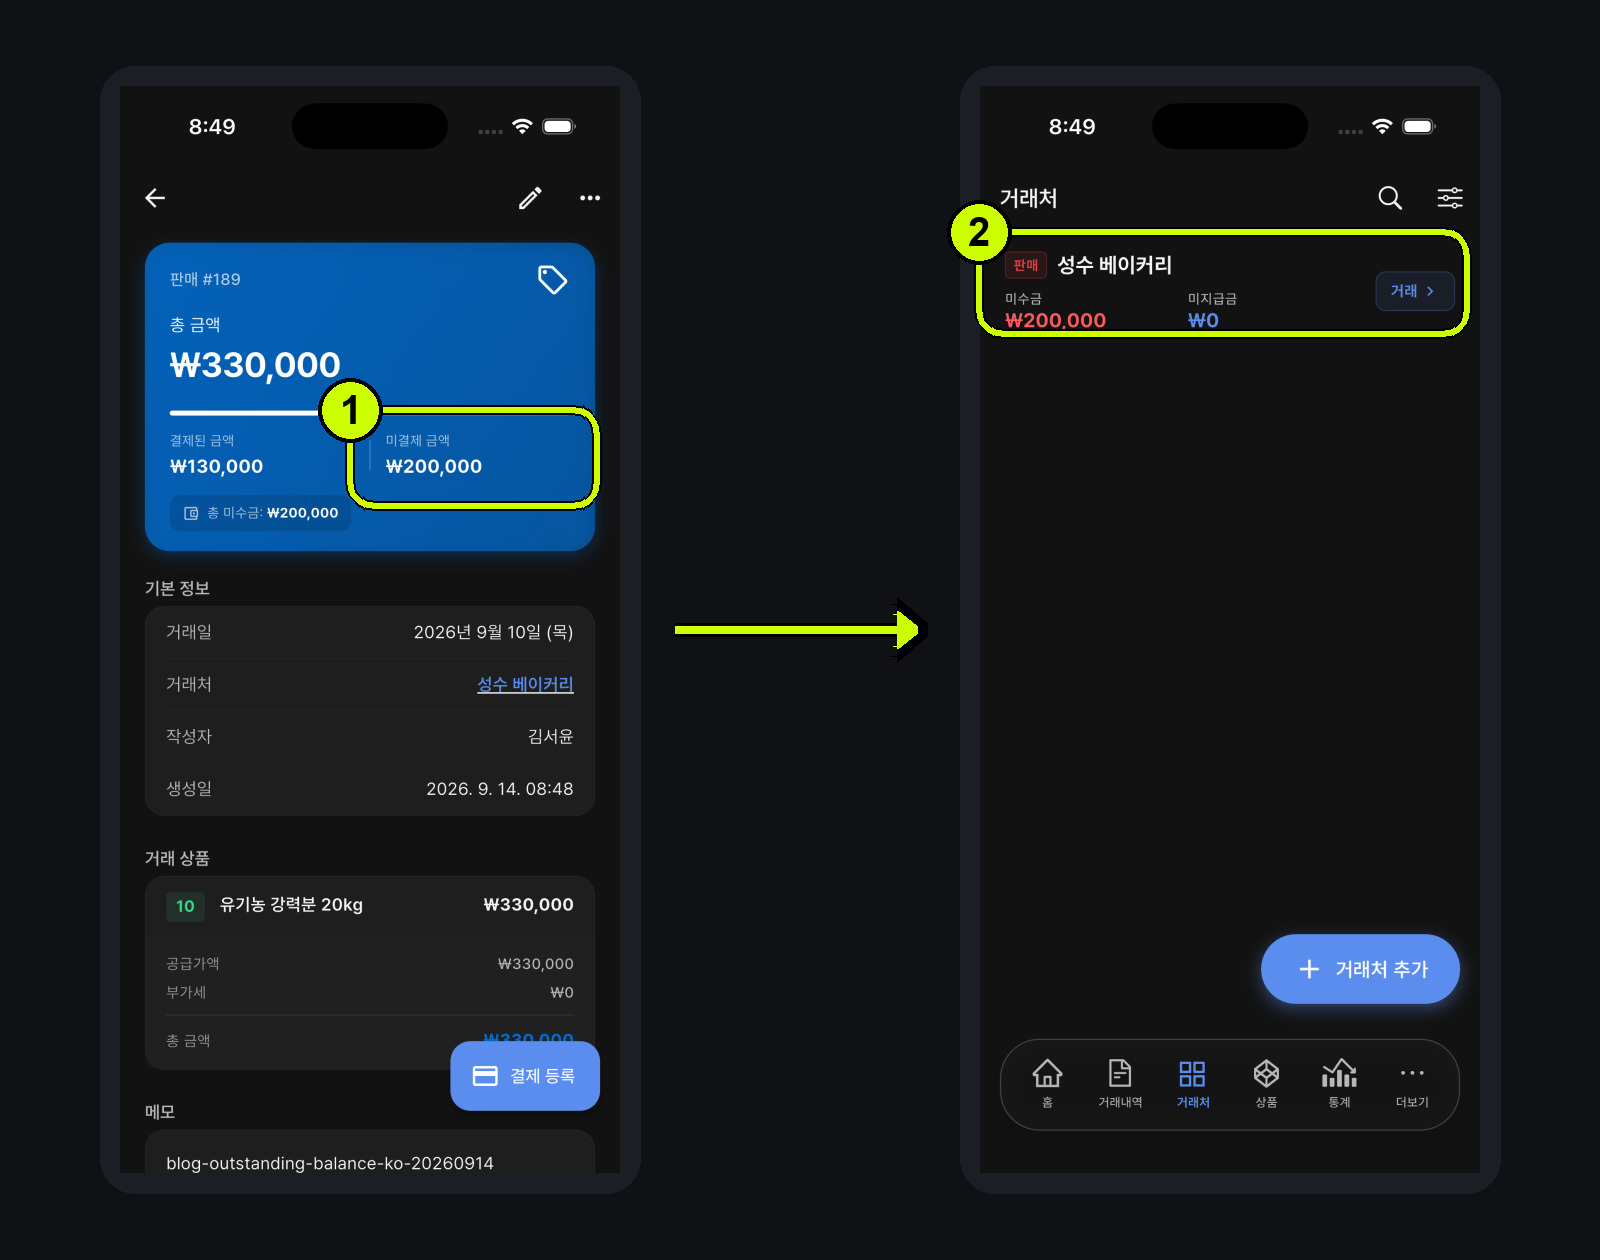
1. 판매 금액과 아직 받지 못한 금액을 분리합니다
판매 등록에서 총액 330,000원을 그대로 기록합니다. 이 중 현금 30,000원, 사업용 계좌 100,000원을 결제로 입력하고, 남은 200,000원은 외상으로 남깁니다.
이렇게 해야 매출은 330,000원으로 보존되고, 실제로 받은 130,000원과 아직 받을 200,000원이 분리됩니다.
왼쪽은 판매 거래의 총액 330,000원과 미결제 금액 200,000원을 보여줍니다. 오른쪽의 거래처 목록에서도 같은 금액이 미수금으로 보입니다. 두 화면의 200,000원은 같은 "아직 받을 돈"입니다.
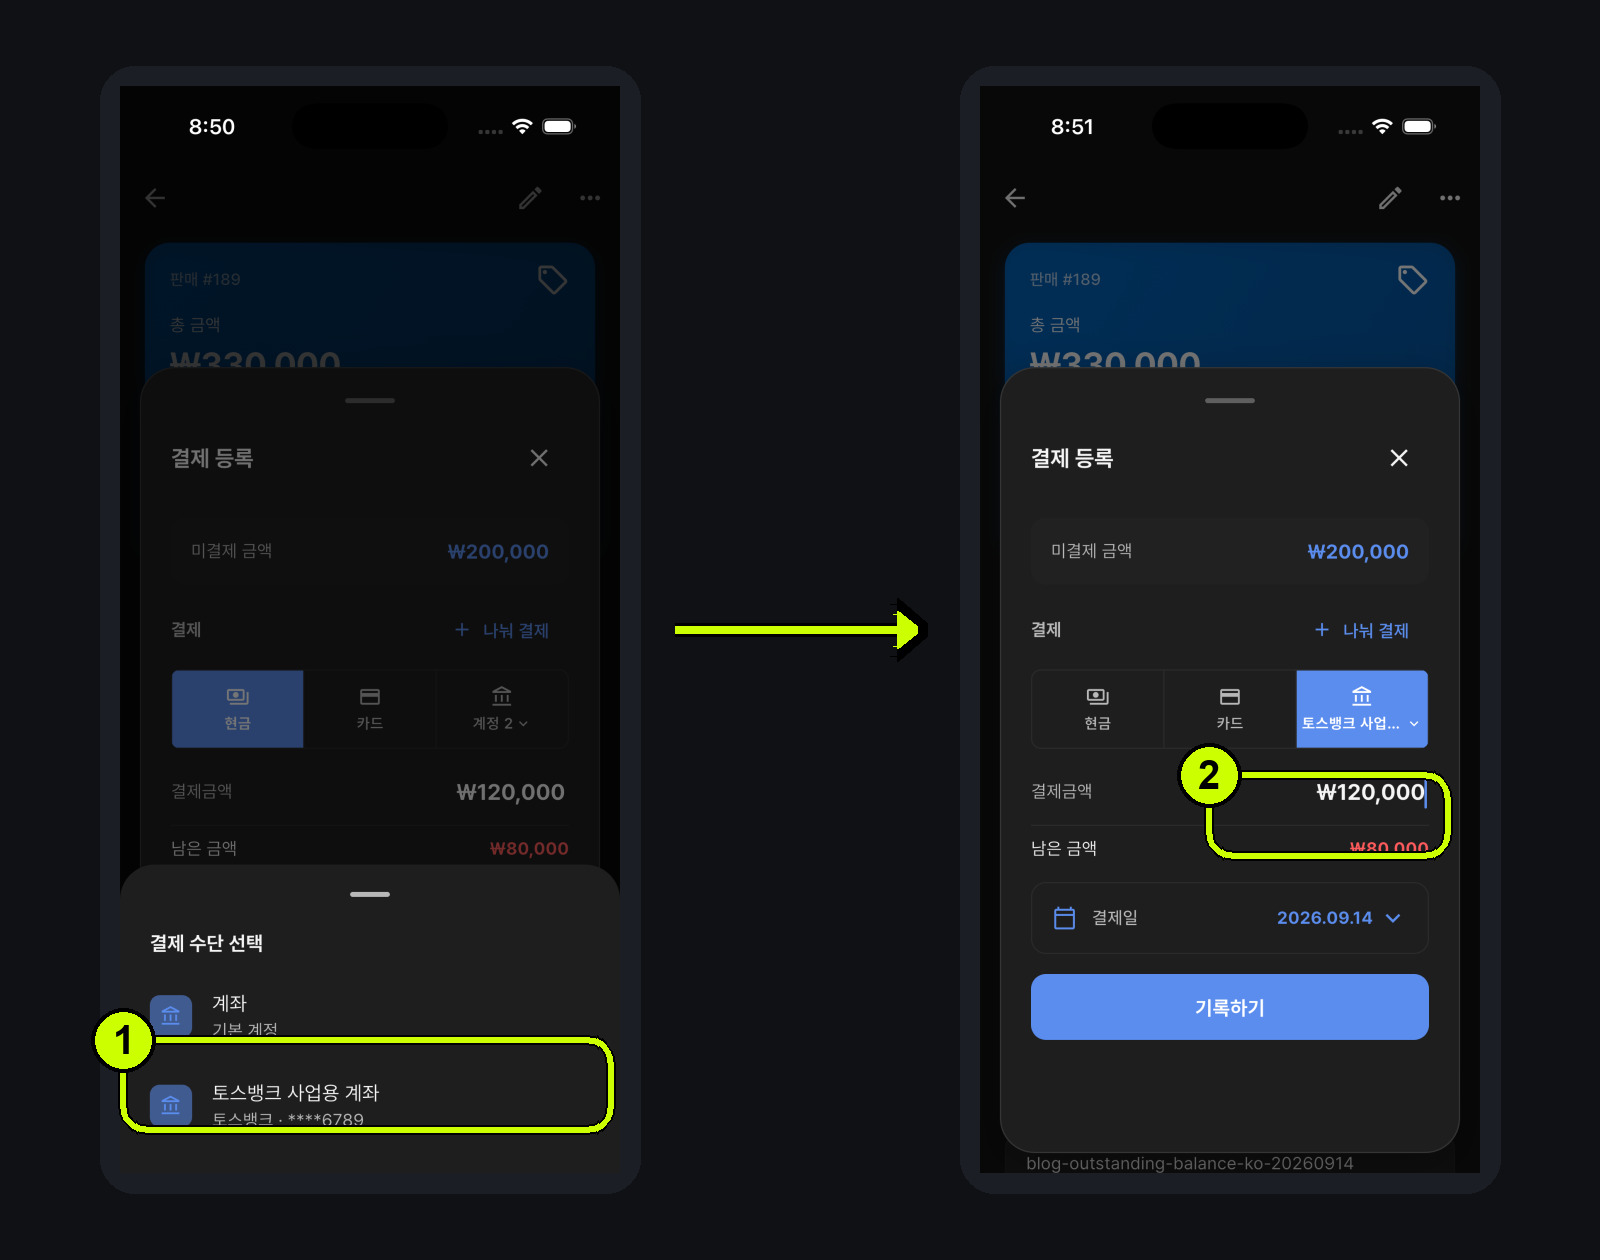
2. 입금된 120,000원은 새 판매가 아니라 수금으로 등록합니다
계좌로 120,000원이 들어온 날에는 기존 판매 금액을 고치거나 새 판매를 만들지 않습니다. 결제 등록에서 실제 입금된 토스뱅크 사업용 계좌를 선택하고, 결제금액에 120,000원을 입력합니다.
이 기록은 "새로 팔았다"가 아니라 "기존에 받을 돈 중 일부를 받았다"는 뜻입니다. 그래서 원래 판매와 나중의 입금이 한 거래 안에서 분리되어 남습니다.
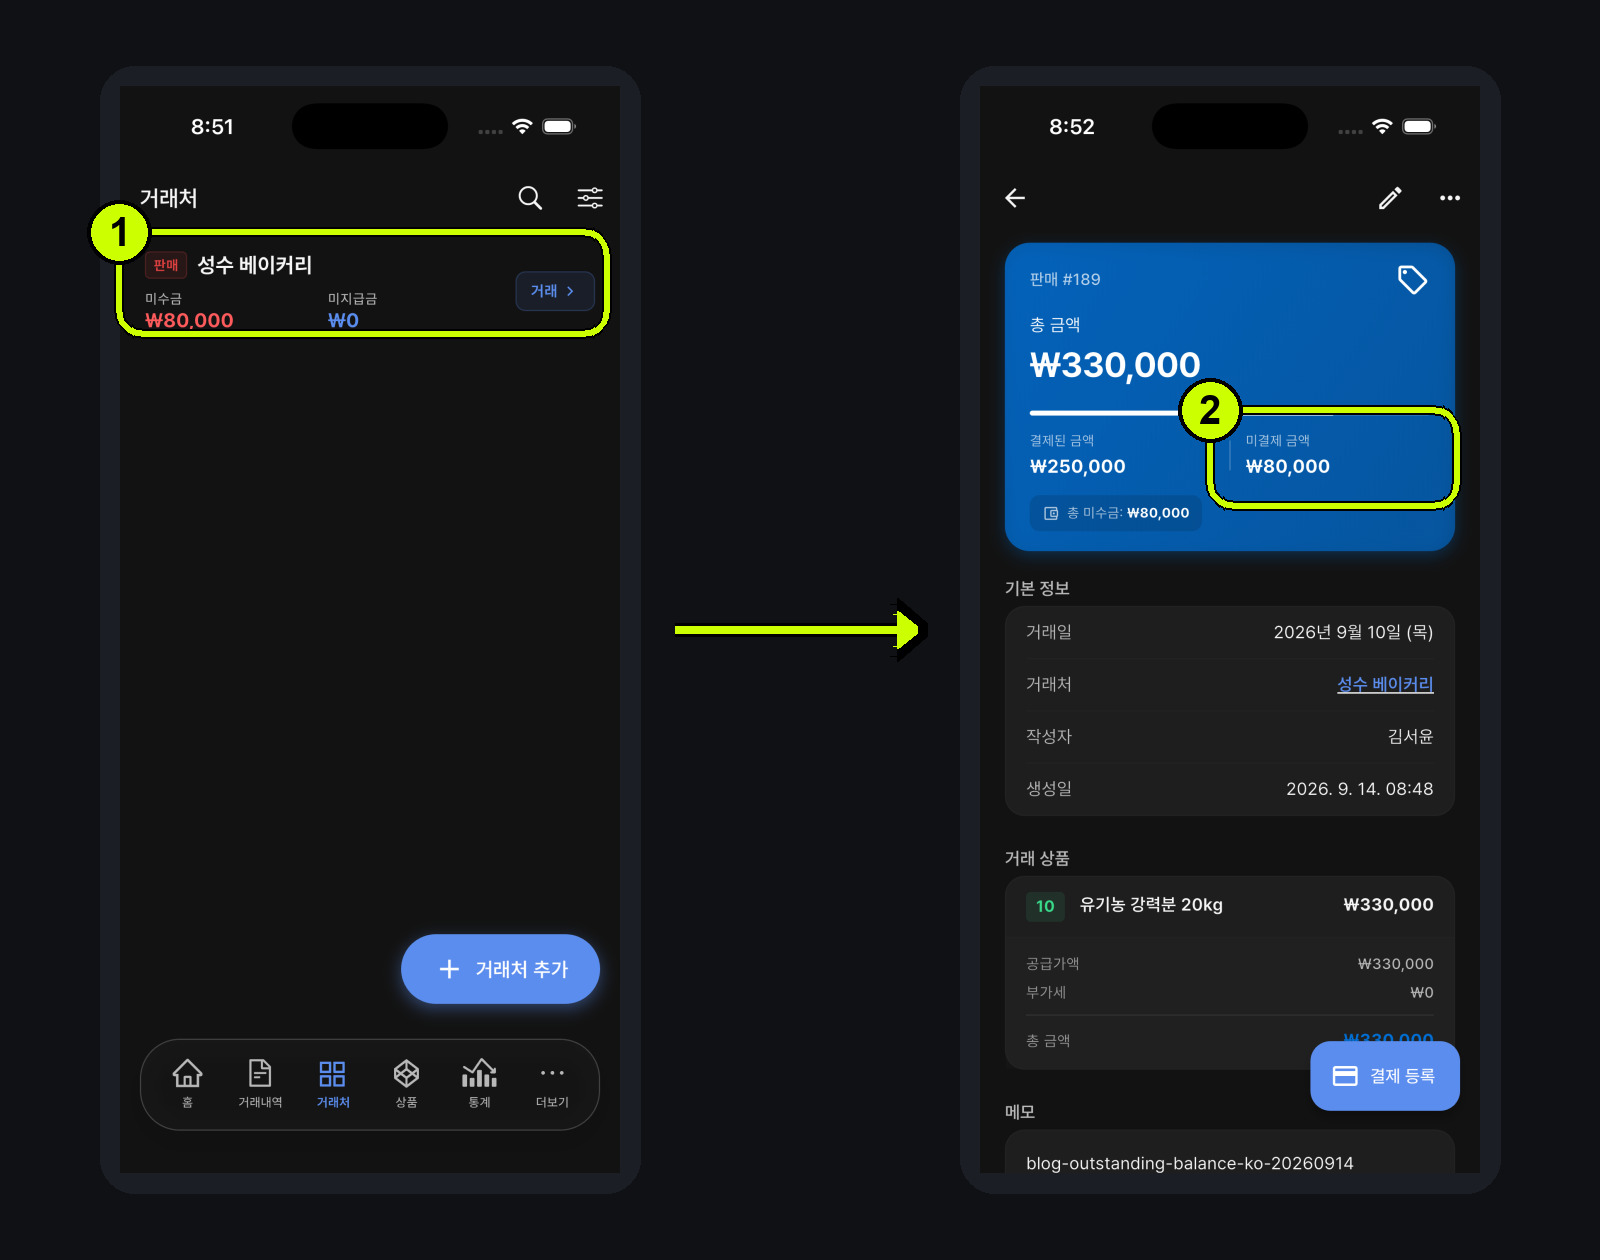
3. 남은 80,000원을 거래처와 거래 상세에서 함께 확인합니다
수금을 기록하면 200,000원에서 120,000원이 차감되어 남은 미수금은 80,000원입니다. 거래처 목록에서는 고객별 잔액을, 거래 상세에서는 총 결제금액 250,000원과 미결제 금액 80,000원을 확인할 수 있습니다.
판매 금액 330,000원은 바뀌지 않습니다. 거래 상세에서 결제된 금액 250,000원과 미결제 금액 80,000원을 함께 확인하면, 판매와 수금이 분리되어 기록된 결과를 다시 점검할 수 있습니다.
외상 거래를 정리하는 네 가지 기준
- 판매할 때 실제로 받은 금액만 결제로 입력합니다.
- 받지 못한 금액은 외상으로 남깁니다.
- 나중에 입금받으면 기존 판매를 수정하지 않고 수금으로 등록합니다.
- 거래처 잔액과 거래 상세의 결제·미결제 금액을 함께 확인합니다.
이 구분만 지키면 "입금은 받았는데 왜 미수금이 남았지?"라는 혼란이 줄어듭니다. 거래처와 정산할 때도 판매, 입금, 남은 금액을 하나의 흐름으로 설명할 수 있습니다.