Le virement est arrivé. Pourquoi le client a-t-il encore une créance ?
La Boulangerie Saint-Martin achète de la farine à Maison des Farines SAS pour 3.300,00 €. Le jour de la vente, 300,00 € sont reçus en espèces et 1.000,00 € sur le compte professionnel BNP Paribas. Il reste donc 2.000,00 € à encaisser.
Quelques jours plus tard, un virement de 1.200,00 € arrive. Modifier la vente initiale ou créer une vente négative peut sembler résoudre le problème, mais cela mélange deux événements différents.
La vente constate ce qui a été vendu. L'encaissement constate l'argent réellement reçu.
1. Enregistrez la vente complète et conservez la créance
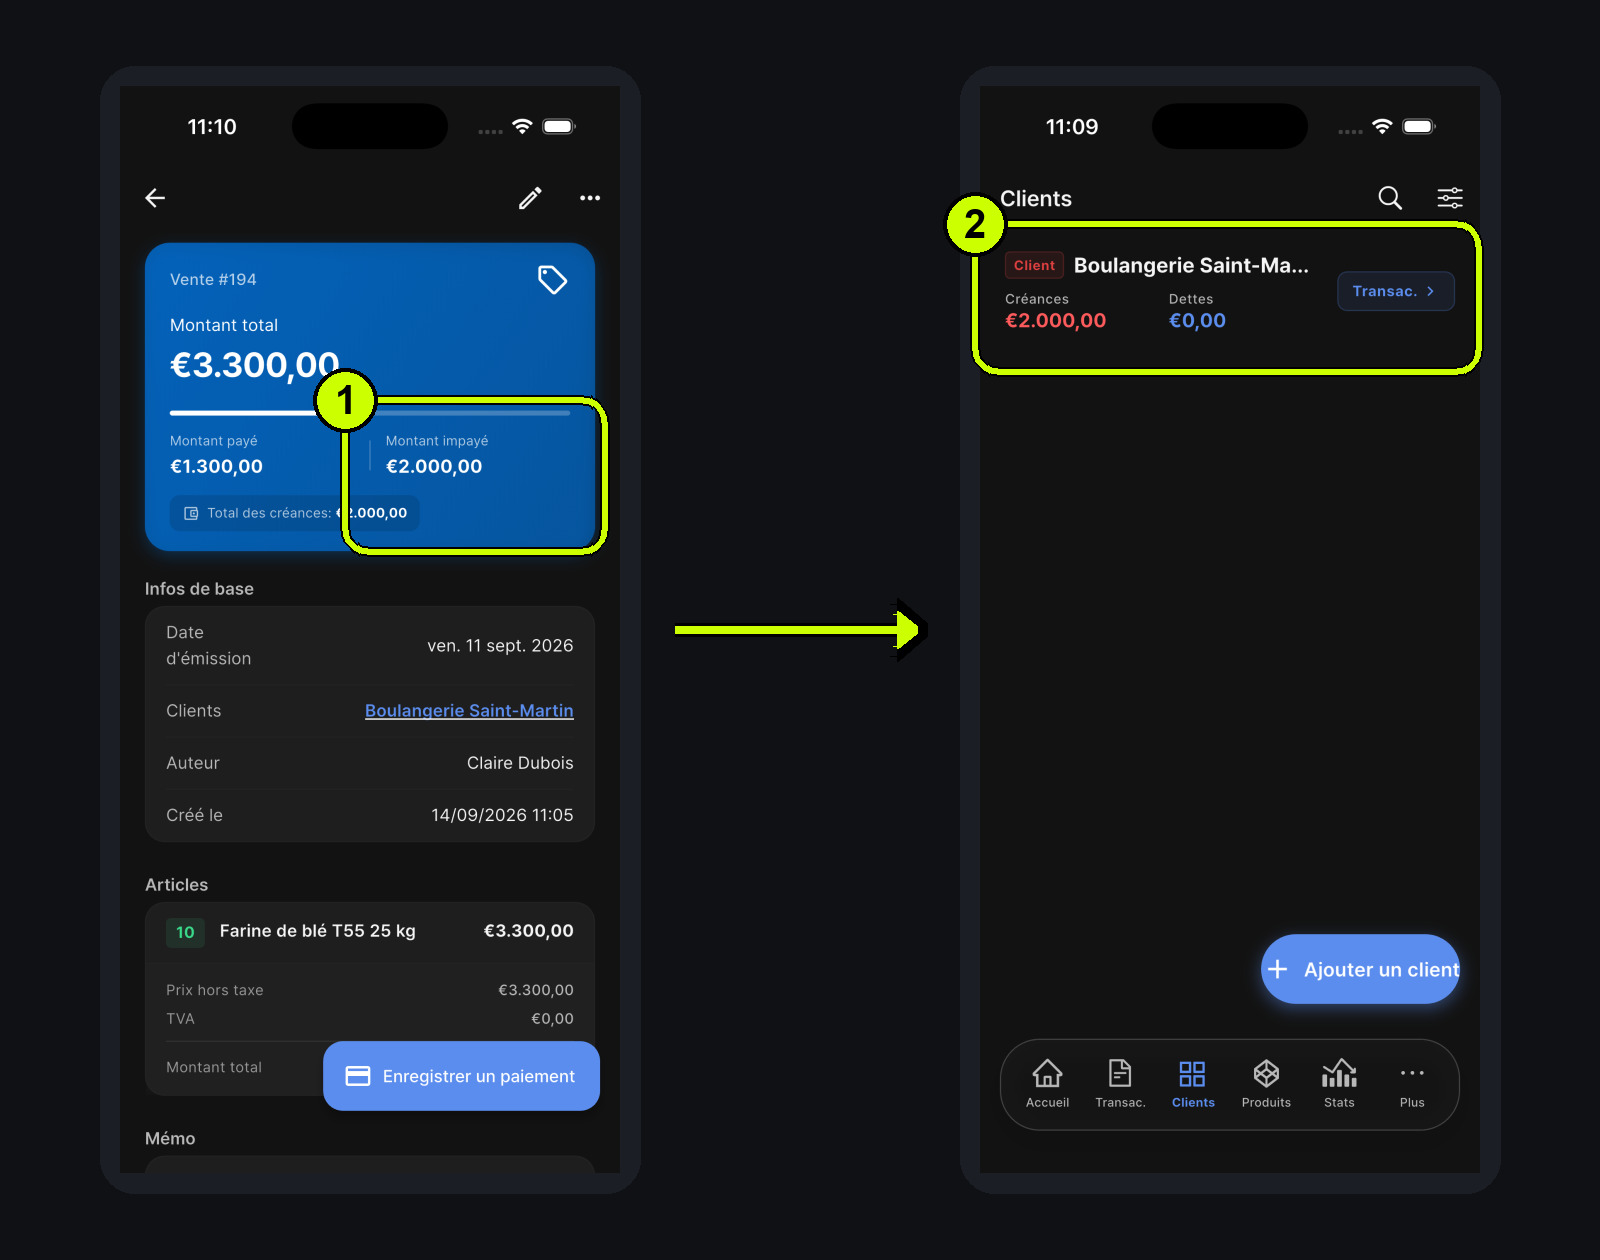
Enregistrez la vente pour son montant réel de 3.300,00 €. Les 1.300,00 € déjà reçus sont des paiements immédiats ; les 2.000,00 € restants deviennent une créance du client.
La fiche de la Boulangerie Saint-Martin doit donc afficher la même créance de 2.000,00 € que la vente. Cette cohérence permet de suivre précisément ce qui reste à encaisser.
2. Enregistrez le virement comme encaissement
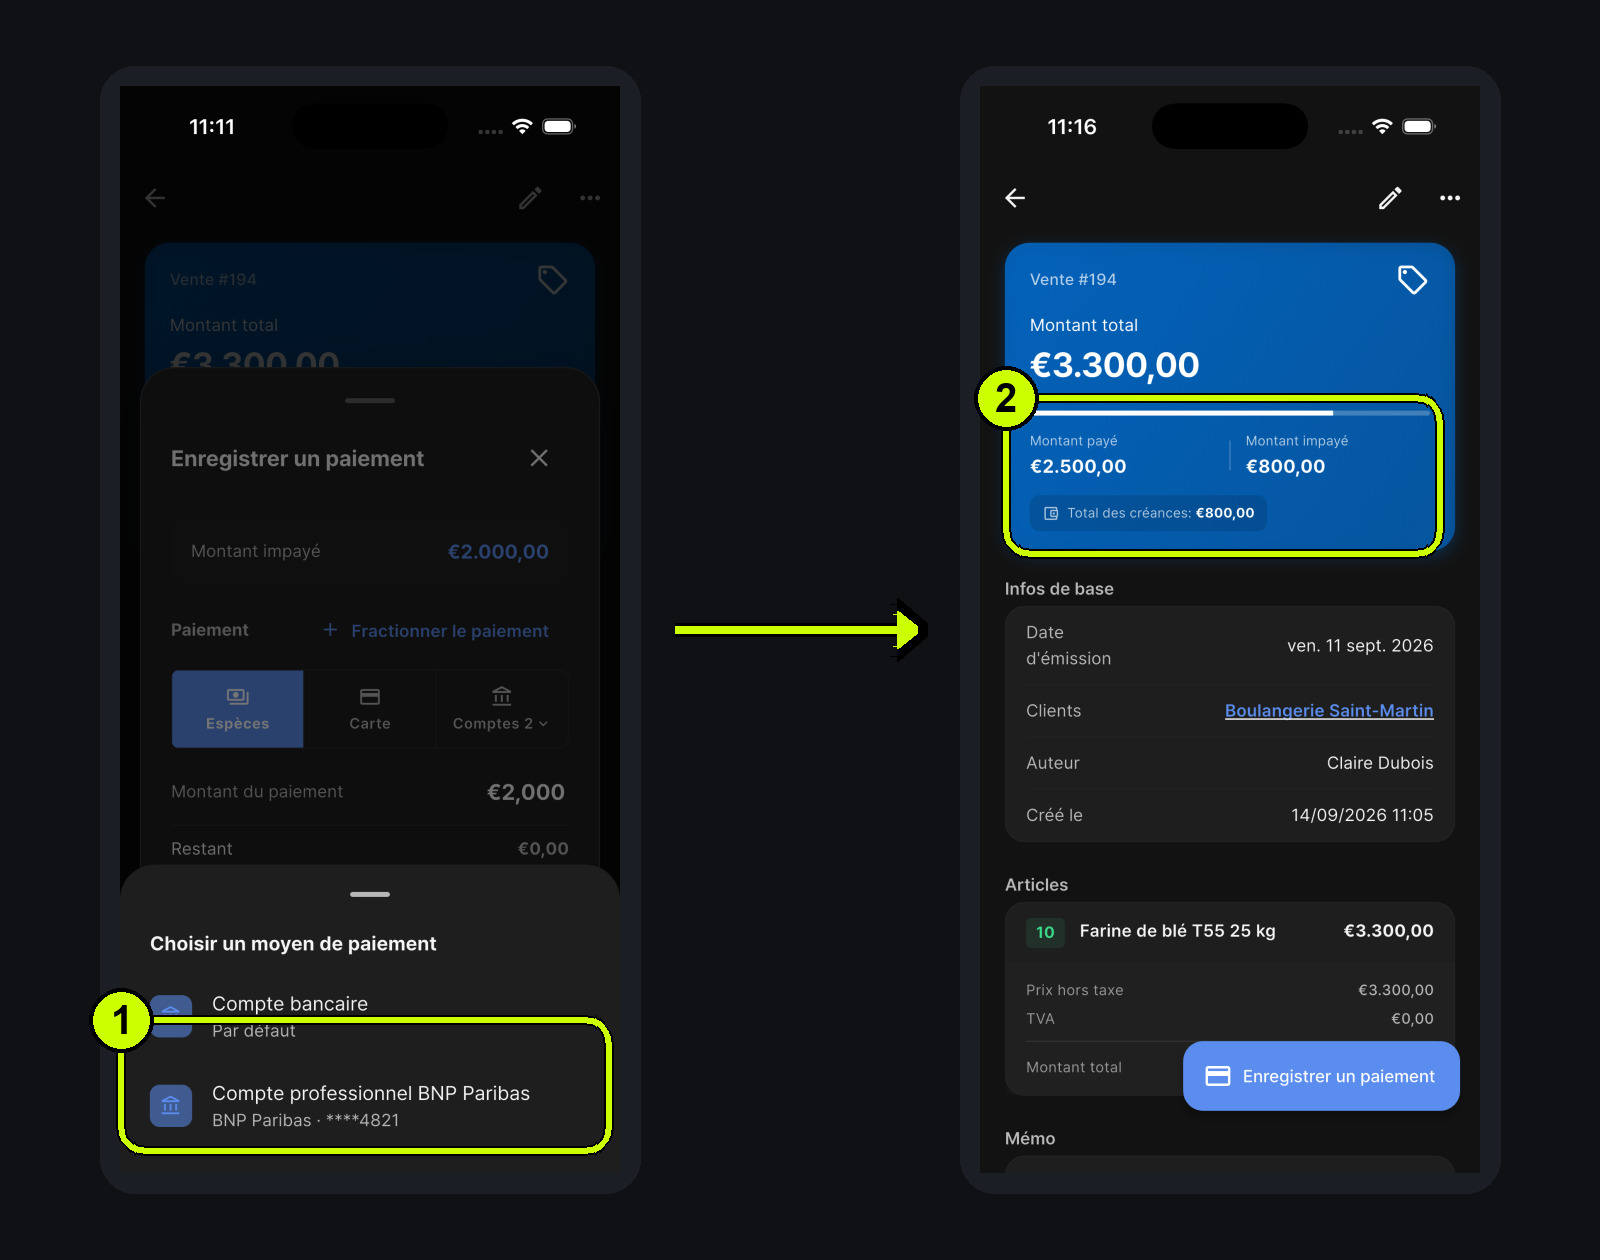
Lorsque les 1.200,00 € arrivent, ouvrez la vente impayée puis choisissez Compte professionnel BNP Paribas, le compte qui a réellement reçu le virement. Le compte se termine par 4821.
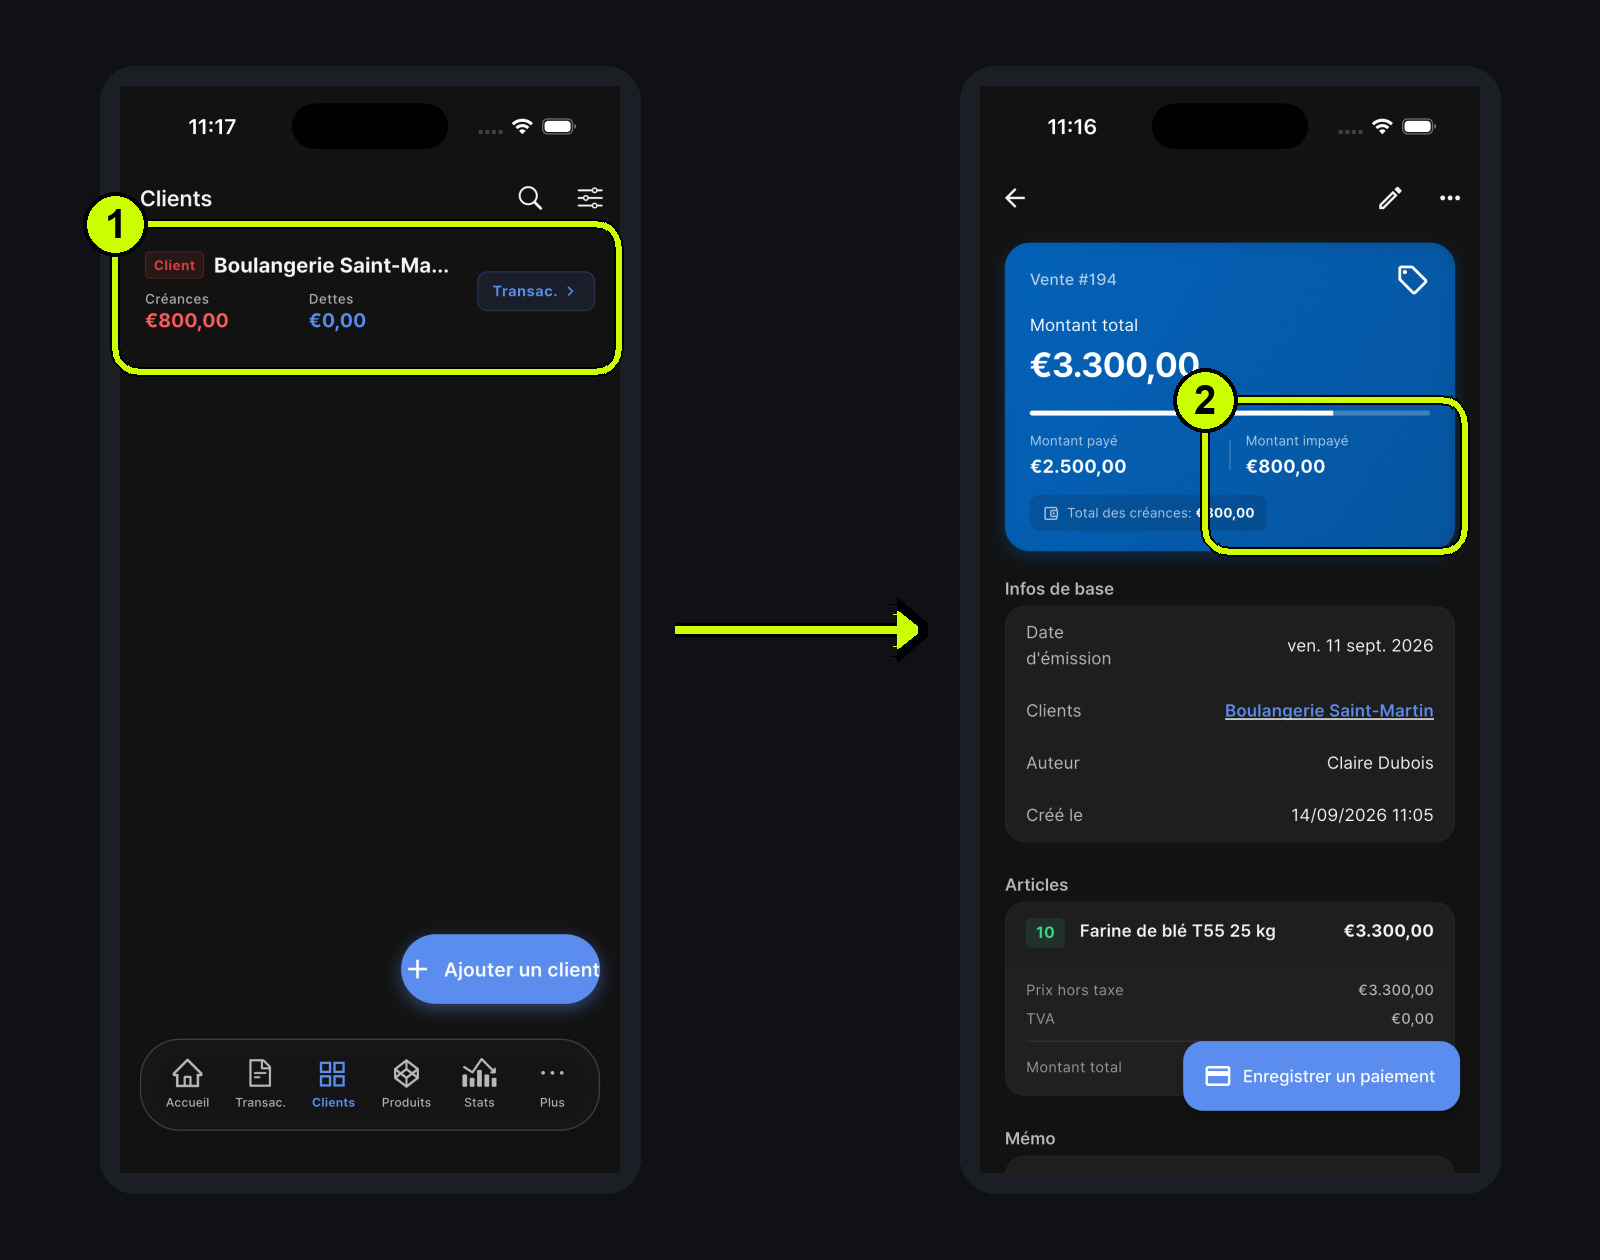
L'encaissement augmente le montant payé de la vente à 2.500,00 € et réduit le montant impayé à 800,00 €. Il ne crée pas une nouvelle vente et ne modifie pas les articles déjà livrés.
3. Vérifiez ensemble le solde client et la vente
Après l'encaissement, la fiche client affiche 800,00 € de créances. La vente affiche aussi 800,00 € de montant impayé. Les deux écrans racontent donc la même histoire : 2.000,00 € étaient dus, 1.200,00 € ont été encaissés, et 800,00 € restent à recevoir.
Les règles à retenir pour une vente à crédit
- Lors de la vente, enregistrez uniquement l'argent effectivement reçu.
- Laissez le montant non réglé en créance ; ne réduisez pas artificiellement la vente.
- Enregistrez chaque virement ultérieur comme un encaissement sur le compte qui l'a reçu.
- Vérifiez que le solde de la fiche client correspond au montant impayé de la vente.
Avec cette séparation, un montant restant après un paiement n'est pas une anomalie : c'est le solde réel qui reste à encaisser.